こんにちは、ラグジュアリー・モーターサイクルのヤラです。
「バイク保険はどこがいいの?」と調べても、サイトごとにランキングの1位が違って迷いますよね。保険料は人によって大きく変わるので、誰かの1位があなたにとっての1位になるとは限りません。
私も以前、「保険の窓口インズウェブ」で一括見積もりを取り、一番安い会社にそのまま決めかけました。ところが中身を見ると、免責金額が高く、無料レッカーの条件も私の乗り方に合っていなかったんです。
ショベルヘッドのような旧車や重いハーレーに乗っていると、事故だけでなく故障で動けなくなる場面まで考える必要があります。そこで今は、譲れない補償を先に決めてから複数社を比べるようにしています。
この記事では、私が実際に使っている選び方を、初めての人にもわかる順番でお伝えします。読み終えるころには、どんな条件で見積もりを取ればいいかがはっきりしますよ。
- タイプ別に重視すべきバイク保険の補償
- チューリッヒ・アクサ・三井ダイレクトの違い
- 年齢と等級で変わる保険料の相場
- 125cc以下で検討したいファミリーバイク特約
- 一括見積もりで失敗しない5つのステップ
譲れない補償が決まったら、インズウェブの一括見積もりで複数社の保険料を並べてみましょう。入力は最短3分で、その場で各社の金額が一覧で表示されます。
インズウェブでバイク保険見積するバイク保険はどこがいい?タイプ別に答えます
バイク保険は、乗り方に合う補償を決めてから同じ条件で複数社を比べるのが正解です。
保険料は、年齢、等級、排気量、使い方、走行距離、免許証の色などで変わります。だから「A社が一番安い」という口コミが、あなたにもそのまま当てはまるとは限らないんです。
あなたに合うバイク保険のタイプ早見表
まずは、自分がどのタイプに近いかを確認しましょう。タイプによって、見積もりで特に重視したい項目が変わります。
| あなたのタイプ | 重視する項目 | 選び方のポイント |
|---|---|---|
| 125cc以下の原付・原付二種に乗る | 補償される人の範囲、自分のケガ | ファミリーバイク特約と単独保険を比べる |
| 20代で初めて契約する | 年間保険料 | 会社ごとの差が大きいので一括見積もりで比べる |
| 通勤や通学で毎日乗る | 人身傷害、弁護士費用特約 | 自分のケガへの補償を手厚くする |
| ハーレーなど高額なバイクに乗る | 車両保険の範囲、盗難への備え | 車両保険の中身と車両専用の保険を確認する |
| 旧車やロングツーリングが多い | レッカー距離、搬送先 | ロードサービスの条件で比べる |
| 対面で相談しながら決めたい | 担当者のサポート | 代理店型を中心に見積もる |
どのタイプにも共通するのは、対人・対物賠償を無制限にすることです。そのうえで、表の「重視する項目」を見積もりで細かくチェックしましょう。
最安の会社にすぐ決めてはいけない理由
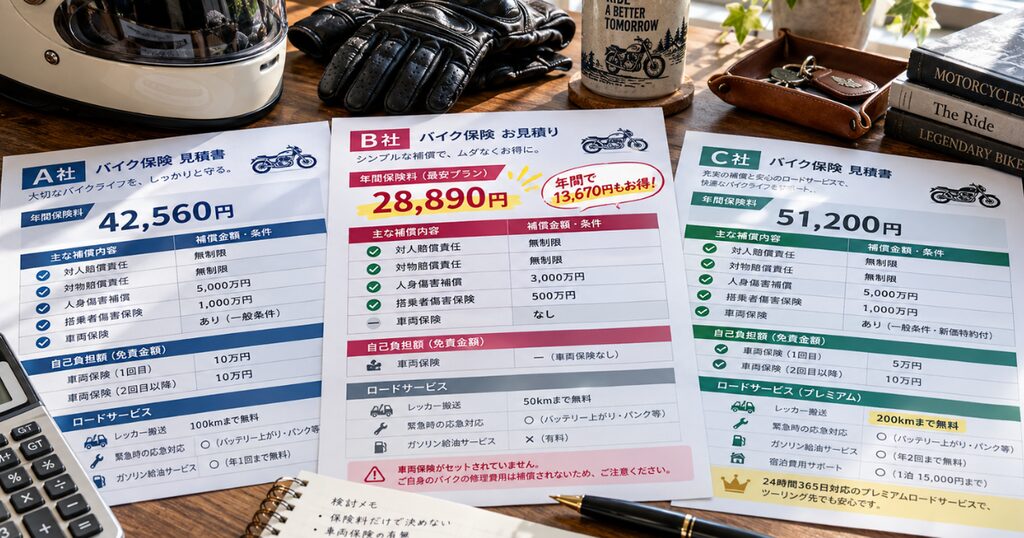
一括見積もりで一番安い金額を見ると、つい申し込みたくなりますよね。でも、安さの理由が補償の削りすぎにあることも少なくありません。
たとえば、A社は対物無制限で免責5万円、B社は対物3,000万円で免責10万円だったとします。この2つを年間保険料だけで比べても、どちらがお得かはわかりません。
私が最安の会社に決めかけたときも、免責金額が高く、無料レッカーの距離も短い設定でした。保険料だけなら魅力的でも、重いハーレーが動かなくなったときに困るプランだったんです。
比べる順番は「補償を決める→同じ条件で見積もる→免責とサービスを確認する」です。この順番を守るだけで、安さにつられて必要な補償を外す失敗を防げます。
代理店型とダイレクト型の違いと選び方
バイク保険には、担当者と相談して契約する代理店型と、ネットや電話で契約するダイレクト型があります。どちらが合うかは、保険料の安さと相談のしやすさのどちらを優先するかで決まります。
| 比較項目 | 代理店型 | ダイレクト型 |
|---|---|---|
| 契約方法 | 代理店の担当者と相談して決める | Webや電話で自分で条件を選ぶ |
| 保険料 | 高めになりやすい | 安めになりやすい |
| 相談のしかた | 担当者に対面で相談できる | コールセンターやWebで相談する |
| 主な会社 | 東京海上日動、損保ジャパン、三井住友海上、あいおいニッセイ同和損保 | チューリッヒ、アクサ損害保険、三井ダイレクト損保 |
| 向いている人 | 補償を一緒に考えてほしい人 | 自分で条件を決めて安く契約したい人 |
代理店型は対面で相談したい人向け
代理店型は、担当者が補償内容を一緒に考えてくれるのが強みです。事故のときも、まず顔見知りの担当者に連絡できるので心強いですよね。
ただし、ネットに誰でも当てはまる保険料が載っているわけではありません。年齢や等級、車種などを伝えて、個別に見積もってもらう必要があります。
ダイレクト型は自分で選びたい人向け
ダイレクト型は、代理店の手数料などの中間コストが少ない分、保険料が安くなりやすいのが特徴です。ネット契約の割引も大きく、条件を入力すればすぐに金額がわかります。
そのかわり、どの補償を付けるかは自分で決める必要があります。この記事の後半で紹介する確認項目を、見積もりの前に読んでおきましょう。
 ヤラ
私のように旧車を複数持っていると、「故障した場所からどこまで運べるか」も気になります。保険料だけでなくサービスの中身まで比べるのがポイントですよ。
ダイレクト型3社の特徴と補償の違いを比較
ネットで「バイク保険 どこがいい」と調べると、よく名前が挙がるのがチューリッヒ、アクサ損害保険、三井ダイレクト損保の3社です。ここでは、各社の公式サイトで公開されている内容をもとに違いを整理します。
3社のロードサービスと割引を比べる
各社の公式サイトで公開されている条件を、表にまとめました。
| 項目 | チューリッヒ | アクサ損害保険 | 三井ダイレクト損保 |
|---|---|---|---|
| 無料レッカー | 100kmまで | 指定工場なら距離制限なし(それ以外は100kmまで) | 100kmまで(JAF会員は120kmまで) |
| 帰宅・宿泊の支援 | あり(帰宅の交通費、修理後の搬送費用など) | あり | あり(宿泊は1泊1万円まで、帰宅は2万円まで) |
| ネット割引など | 最大11,000円 | 最大12,000円(無事故割引を含む) | 最大3,500円 |
| 自社の車両保険 | あり(接触事故のみ) | なし | なし |
| 公開されている保険料の例 | PCX125・30歳・新規6等級で年14,040円 | レブル250・33歳・10等級で年12,780円 | 30代・レブル250で年10,210円 |
レッカーの距離だけを見ると、アクサ損害保険の「指定工場なら距離制限なし」が目立ちます。一方で、いつもの専門店に運びたいなら、3社とも100km前後がひとつの目安になります。
保険料の例は、あくまで条件付きの一例です。「30歳なら14,040円」と読むのは誤りなので、必ず自分の条件で見積もりましょう。
車両保険は補償範囲に大きな差がある
3社を比べて一番差が出るのが、車両保険です。アクサ損害保険と三井ダイレクト損保には、自社のバイク保険に付ける車両保険がありません。
チューリッヒには車両保険がありますが、対象は他の車やバイクとの接触事故に限られます。盗難や台風などの自然災害、当て逃げは対象外で、免責金額は1回の事故ごとに5万円です。
「車両保険あり」と書かれていても、盗難や単独の転倒に備えられるとは限りません。ハーレーのように盗まれやすいバイクは、補償の範囲を必ず確かめておきましょう。
盗難や全損に備えたいなら、車両専用の保険を組み合わせる方法もあります。たとえばSBI日本少額短期保険の「みんなのバイク保険」は、バイク本体の損害だけを補償する保険で、主な特徴は次の4つです。
- 対象は126cc以上で、購入価格が5万〜995万円のバイク
- 補償は全損・半損、盗難、水災から組み合わせて選ぶ
- 免責金額は0円
- 相手への賠償は含まないので、任意保険とセットで考える
アクサ損害保険と三井ダイレクト損保も、車両の補償としてこの保険を案内しています。車両保険を付けるかどうかの考え方は、以下の記事で詳しくまとめています。
代理店型の大手4社も見積もりに入れる
代理店型の大手4社も、バイク向けの任意保険を扱っています。相談しながら決めたい人は、ダイレクト型と並べて見積もってみましょう。
- 東京海上日動:バイク保険(車両保険も用意)
- 損保ジャパン:バイク保険
- 三井住友海上:二輪自動車・原動機付自転車の保険
- あいおいニッセイ同和損保:セーフティツーリング
三井住友海上の場合、対人・対物無制限を基本に、全国約3,900か所の拠点で24時間365日のロードサービスを用意しています。代理店型でも、ロードサービスの中身は会社ごとにしっかり比べておきましょう。
なお、SBI損保はバイク保険の取扱代理店として、他社の商品を案内しています。見積もりの画面では、実際に引き受ける保険会社と商品名を確認しておきましょう。
インズウェブのバイク保険一括見積もりでは、ここで紹介したダイレクト型3社と代理店型4社を含む10社を比べられます。会社を一社ずつ回らなくても、候補をまとめて並べられるのが便利です。
気になるダイレクト型3社と代理店型4社を候補に入れたら、インズウェブで10社の保険料を一度に見比べてみましょう。入力は最短3分で、その場で各社の保険料が一覧になります。
\ 代理店型とも比べたい人に /
バイク保険の保険料相場は年齢と等級で大きく変わる
「バイクの任意保険っていくらくらい?」というのは、多くの人が気になるところですよね。保険料を大きく左右するのは、年齢と等級です。
等級は1〜20まであり、初めて契約すると原則6等級からスタートします。事故を起こさずに1年たつと等級が上がり、保険料が安くなっていく仕組みです。
年齢・排気量・等級別の保険料相場
SBIインズウェブが、2025年4月〜2026年3月の一括見積もり利用者を集計したデータを見てみましょう。
| 年齢 | 125cc以下:新規6等級 | 126〜250cc:新規6等級 | 250cc超:新規6等級 | 250cc超:20等級 |
|---|---|---|---|---|
| 21〜25歳 | 41,869円 | 59,039円 | 62,366円 | 41,496円 |
| 26〜29歳 | 34,303円 | 40,854円 | 40,718円 | 11,257円 |
| 30代 | 33,473円 | 33,236円 | 33,441円 | 14,680円 |
| 40代 | 32,564円 | 30,113円 | 30,059円 | 15,993円 |
| 50代 | 33,269円 | 29,678円 | 32,361円 | 15,249円 |
| 60代 | 31,746円 | 30,542円 | 31,788円 | 17,941円 |
250cc超の新規6等級では、21〜25歳の保険料が30代の約1.9倍になっています。一方、20等級まで上がると、30代以降は新規6等級のおおむね半分前後まで下がっています。
この表は特定の保険会社の料金表ではなく、補償内容などがそろっていない平均値です。20代はデータの数が少ないので、相場の目安として見ておきましょう。
バイク保険の保険料を抑える7つの方法
保険料は、必要な補償を削らなくても下げられる部分があります。見積もりの前に、次の7つを確認しておきましょう。
- ダイレクト型も見積もりに入れる
- ネット契約の割引を使う(最大1万円を超える会社もある)
- 運転する人の年齢条件を設定する
- 免許証の色や走行距離が反映される商品を選ぶ
- 同じ会社で複数台を契約して割引を受ける
- 125cc以下ならファミリーバイク特約と比べる
- 一括見積もりで複数社の金額を比べる
年齢条件は、「21歳以上補償」「26歳以上補償」のように運転する人の年齢を絞るほど安くなります。ただし、条件に合わない家族が運転すると補償されないので、誰が乗るかを先に確かめておきましょう。
なお、自動車保険とバイク保険は等級の制度が別なので、等級を引き継げません。バイクを手放すときに中断証明書を発行しておけば、7〜20等級を最長10年間残せます。
ヤラ私は見積もり画面を開く前に、譲れない条件をメモに書き出します。途中で「この補償を外せば安くなります」と表示されても、最初に決めた条件は変えません。これだけで、安さにつられて補償を削る失敗はぐっと減らせますよ。
比較するときに外せない補償とサービス
保険料の差が見えてきたら、次は補償の中身を確認します。ここでは、見積もりで必ずそろえておきたい4つのポイントを紹介します。
自賠責で足りない部分を任意保険で補う
自賠責保険は、原付を含むすべてのバイクに加入が義務付けられている保険です。ただし、補償されるのは相手のケガや死亡などの人身損害だけで、上限額は次のとおりです。
- 傷害:被害者1名につき最高120万円
- 死亡:被害者1名につき最高3,000万円
- 後遺障害:等級に応じて75万〜4,000万円
- 相手の車や物、自分のケガ、自分のバイク:対象外
自賠責に入らずに走ると、1年以下の拘禁刑または50万円以下の罰金の対象になり、違反点数も6点つきます。制度の詳しい内容は、国土交通省「自賠責保険・共済ってどんなもの?」で確認できます。
また、2026年11月1日以降に始まる自賠責の契約は、保険料が平均6.2%上がります。たとえば原付の24か月契約は、8,560円から9,630円になります。
10月31日までに始まる契約は今の料金のままなので、更新が近い人は期限を確認しておきましょう。
対人・対物賠償は無制限を基本にする
任意保険でまず決めるのが、相手への賠償を補う対人賠償と対物賠償です。対物賠償は、相手の車だけでなく、お店やガードレールなどを壊したときにも使えます。
賠償額が高額になると、貯金でまかなえる金額を大きく超えてしまいます。
対人・対物は、保険料を下げるために削る項目ではありません。
見積もりでは、どの会社も対人・対物を無制限にそろえて比べましょう。
自分のケガは人身傷害で備えるのが基本
自分や同乗者のケガへの備えには、人身傷害と搭乗者傷害があります。違いを知っておくと、見積もり画面で迷わずに選べますよ。
- 人身傷害:治療費や仕事を休んだ分の損害など、実際の損害額を補償する
- 搭乗者傷害:入院や通院、後遺障害などに対して、契約で決めた金額を受け取る
バイクは体が車体の外に出ているので、事故で大きなケガにつながりやすい乗り物です。勤務先の制度や医療保険も合わせて考えながら、人身傷害を基本に検討しましょう。
ロードサービスは搬送距離と搬送先を見る
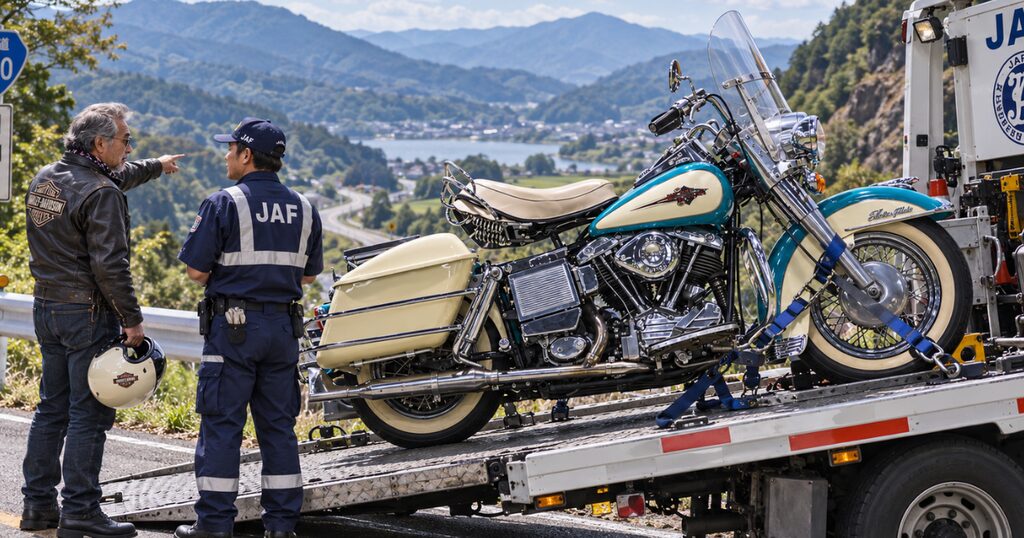
ロードサービスは「付いているから大丈夫」で終わらせず、次の5つまで確認しましょう。特に大切なのが、どこまで、どこへ運んでもらえるかです。
- 無料レッカーの距離(指定工場と自分で選んだ工場で違うか)
- バッテリー上がりやガス欠などの応急処置
- 帰宅や宿泊にかかる費用のサポート
- 事故だけでなく故障も対象になるか
- 修理が終わったバイクを運んでもらえるか
たとえばアクサ損害保険は、指定工場なら距離の制限なく運んでもらえます。一方、自分で選んだ工場へ運ぶ場合は100kmまでが無料です。
ヤラ私にとってロードサービスはおまけではありません。重いハーレーが自走できなくなったとき、自分で押して帰るのは現実的ではないからです。
無料レッカーの距離だけでなく「どこへ運べるか」まで読んでおくと、契約後の安心感がまったく違います。
125cc以下はファミリーバイク特約も比較しよう
125cc以下の原付や原付二種なら、自動車保険に付けるファミリーバイク特約も候補になります。家族が自動車保険に入っているなら、まず確認しておきたい選択肢です。
ファミリーバイク特約と単独保険の違い
2つの違いを、項目ごとに表で比べてみましょう。
| 項目 | ファミリーバイク特約 | 単独のバイク保険 |
|---|---|---|
| 対象のバイク | 原付(原動機付自転車) | 排気量の制限なし |
| 補償される人 | 本人、配偶者、同居の親族、別居の未婚の子 | 契約で決めた運転者 |
| 等級への影響 | 使っても等級は下がらない | 事故で使うと翌年の等級が下がる |
| 自分のケガ | 人身傷害型か自損事故型を選ぶ | 人身傷害や搭乗者傷害を選べる |
| ロードサービス | 基本的に付かない | 基本的に付く |
| バイクの修理費 | 対象外 | 車両保険を付ければ対象になる場合がある |
ファミリーバイク特約の大きなメリットは、使っても自動車保険の等級が下がらないことです。補償対象の家族が乗れるので、原付を家族で使い回す家庭にも向いています。
ただし、「原付なら特約の方が必ず安い」とは限りません。単独のバイク保険と補償をそろえたうえで、年間の負担を比べてみましょう。
単独のバイク保険が向いている人の特徴
単独のバイク保険は、無事故を続けるほど保険料が下がる独自の等級を育てられるのが強みです。長く乗る人や次のような人は、単独契約も見積もってみましょう。
- 家族に自動車保険の契約者がいない人
- 将来125ccを超えるバイクに乗り換える予定がある人
- ロードサービスを重視する人
- バイクの補償を自動車保険と分けて管理したい人
特約と単独保険は、「誰が乗ったら対象か」「自分のケガをどう補償するか」「ロードサービスはあるか」の3点で並べてみましょう。そうすれば、どちらが自分に合うかがすぐにわかります。
ハーレーや旧車は車両保険と搬送条件を重視
同じ任意保険でも、乗っているバイクによって重視するポイントは変わります。私は、バイクが止まったときに何に困るかから逆算して決めています。
旧車はレッカー距離と搬送先を優先する
ショベルヘッドのような旧車は、突然の電装トラブルや機械的な不調で自走できなくなることがあります。しかも、近くの整備工場では対応してもらえないことも少なくありません。
だからこそ、普段から任せている専門店まで運べるかが大切です。旧車の維持や故障の実情は、以下も参考にしてみてください。
ロングツーリングによく行くなら、遠くから専門店まで運ぶ場面も考えておきましょう。レッカー距離と搬送先の条件は、保険料と同じくらい丁寧に比べる価値があります。
高額車は盗難への備えを別で考える
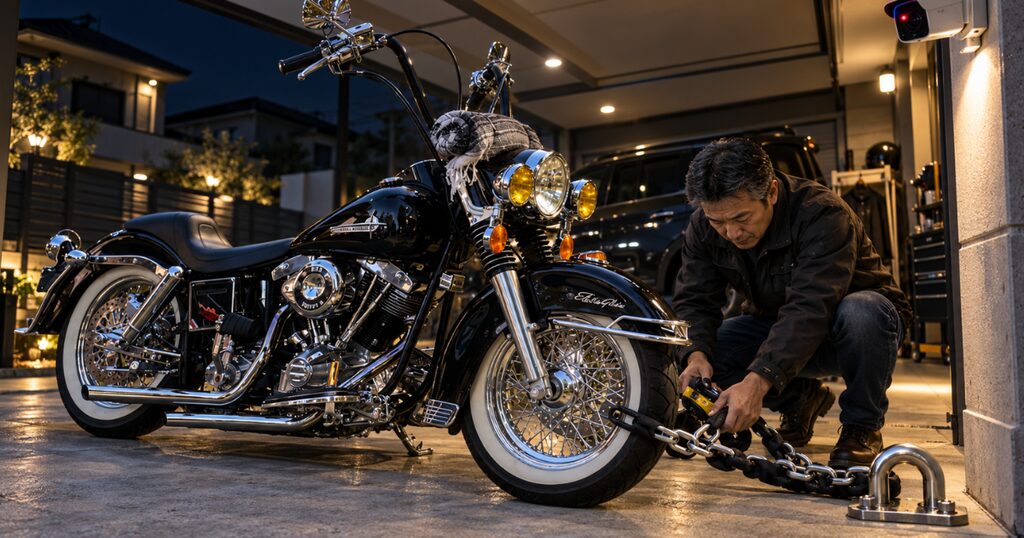
ハーレーやドゥカティのような高額なバイクは、修理費や盗難の損害が家計に大きく響きます。ところが、先ほど見たとおり、ダイレクト型の車両保険は補償の範囲が限られています。
盗難や全損に備えたいなら、任意保険の車両保険だけで考えないことがポイントです。車両専用の保険や代理店型の車両保険も含めて、補償の範囲と免責金額を比べましょう。
逆に、ある程度の修理費を自分で払えるなら、車両保険を外す選択もあります。大切なのは、外した場合に自分で払う金額を数字で把握することです。
通勤で毎日乗るなら自分のケガに備える
通勤や通学で毎日乗る人は、事故で仕事を休んだときの影響まで考えておきましょう。人身傷害を基本に、勤務先の休業補償や医療保険と合わせて備えを決めるのがおすすめです。
もらい事故では、自分の保険会社が相手と示談交渉できない場合があります。そんなときに備えて、弁護士費用特約の内容も確認しておくと心強いですよ。
ただし、自動車保険などですでに弁護士費用特約に入っていると、補償が重なることがあります。重複がないか、今の契約もあわせて見ておきましょう。
ヤラ私はバイクごとに「止まったら何に困るか」を書き出してから補償を決めています。旧車ならレッカー、高額車なら盗難、毎日乗るバイクなら自分のケガ、という具合です。困る場面が具体的になると、付けるべき補償も自然と決まりますよ。
自分のバイクが止まったら何に困るかを書き出し、その補償を付けてインズウェブで見積もりを取ってみましょう。入力を終えると、その場で各社の保険料が一覧になります。
インズウェブで必要な補償の見積もりを取ってみる失敗しないバイク保険の選び方5ステップ
保険選びで失敗しやすいのは、いきなり見積もりを取って、一番安い金額だけで決めてしまうパターンです。次の5つの順番で進めれば、安さと補償のバランスを取りながら、自分に合う契約先を決められます。
最初に、バイクの排気量、通勤かレジャーか、年間の走行距離、誰が運転するかを確認します。どれも保険料が変わるポイントなので、メモに書き出しておきましょう。
125cc以下なら、ファミリーバイク特約も候補に入れておきます。
対人・対物は無制限にして、自分のケガは人身傷害で備えます。車両保険を付けるなら、事故のときに自分で払う免責金額もここで決めておきましょう。
レッカーで運んでほしい距離と、運んでほしいお店を決めておきます。旧車やロングツーリングが多い人は、ここを特に丁寧に考えましょう。
条件がメモにそろったら、インズウェブのページを開きます。
インズウェブ公式はこちら申し込みフォームに、バイクの情報、運転する人の情報、ステップ2と3で決めた補償を入力しましょう。入力は最短3分で、終わるとその場で各社の保険料が一覧で表示されます。
今バイク保険に入っている人は、保険証券を手元に用意しておくとスムーズです。
申し込んだあとは、保険会社からメールや電話で連絡が入ることがあります。連絡を受けられる時間に申し込みましょう。
表示された保険料は、メモと同じ補償になっているかを確かめながら比べましょう。
一番安い会社が見つかっても、すぐに申し込むのはやめておきましょう。補償が削られすぎていないか、次の4つで確かめます。
- 1年で払う金額(月払いでも1年分の合計で比べる)
- 免責金額(事故のときに自分で払う金額)
- レッカーで運んでもらえる距離と運び先
- 保険でお金が出ないケース(補償除外)
ステップ1〜3では、まだ保険会社を選ばないのがコツです。条件を先に決めておくと、見積もりの結果を冷静に比べられます。
ヤラ一括見積もりは「答えを出してくれるサービス」ではなく、「候補を一度に集めるサービス」と考えると使いやすいです。最安値は候補の一つで、契約先は中身を見てから決めましょう。
バイク保険選びでよくある質問に答えます
最後に、バイク保険を比べるときによく出る疑問をまとめます。契約条件は保険会社や商品で変わるので、最終的には公式サイトで最新の情報を確認しておきましょう。
バイク保険に関するよくある質問(FAQ)
Q1. バイク保険は結局どこがいいですか?
A. 一社に絞って選ぶのではなく、対人・対物、人身傷害、免責、ロードサービスなどの条件をそろえて複数社を比べましょう。同じ会社でも、年齢や等級によって保険料の順位が入れ替わるからです。
Q2. バイクは自賠責だけでも大丈夫ですか?
A. 自賠責は相手の人身損害だけを補償する保険で、相手の車や物、自分のケガ、自分のバイクは対象外です。対物事故や自分のケガに備えるために、任意保険にも入っておきましょう。
Q3. 125cc以下はファミリーバイク特約で十分ですか?
A. 家族が自動車保険に入っていて、ロードサービスが必要ないなら有力な選択肢です。単独のバイク保険と補償をそろえて、保険料と補償の範囲を比べてから決めましょう。
Q4. バイクの車両保険は必要ですか?
A. 車両価格、自分で払える修理費、盗難のリスク、保管場所をもとに決めましょう。付ける場合は、盗難や自然災害が対象になるか、免責金額はいくらかまで確認しておくことが大切です。
Q5. 自動車保険の等級はバイク保険に引き継げますか?
A. 自動車保険とバイク保険は等級の制度が別なので、引き継げません。自動車保険のセカンドカー割引も、バイク保険にはほとんど使えないので注意しましょう。
Q6. 一括見積もりは保険料だけ見ればいいですか?
A. 保険料だけでは足りません。免責金額、対人・対物、人身傷害、車両保険、ロードサービス、補償除外まで確認して、必要な条件を満たす会社から選びましょう。
バイク保険は「同じ条件で比べて」選ぶこと
バイク保険は、会社名だけで「ここが一番」と決めるものではありません。あなたの乗り方に合う補償を決めて、同じ条件で比べることが一番の近道です。
最後に、この記事のポイントをおさらいしておきましょう。
- 対人・対物賠償は無制限を基本にする
- 自分のケガは人身傷害を中心に備える
- 車両保険は盗難や単独事故が対象かまで見る
- ロードサービスはレッカー距離と搬送先を比べる
- 125cc以下はファミリーバイク特約とも比べる
- 一括見積もりで同じ条件の年間総額を比べる
私自身、最安値に惹かれた経験があるからこそ、今は「安いか」より先に「必要なときに使えるか」を見ています。保険は契約したときではなく、事故や故障が起きたときに役立ってこそ意味があります。