こんにちは、ラグジュアリー・モーターサイクルのヤラです。
ロードキングの保険を更新する前、ガレージで見積もりを並べて、しばらく腕組みしていたことがあります。
インズウェブで複数社を比べてみると、保険料には思った以上の差がありました。最初は「一番安いところで十分」と思ったんです。
ところが中身を見ると、免責金額も無料レッカーの距離も会社ごとにばらばら。安さだけで決めていたら、きっと後悔していたでしょう。
ハーレーの保険は、任意保険に入るかどうかだけの話ではありません。相手への賠償と、自分のハーレーの修理や盗難は分けて考える必要があります。
今回は、沖縄で長くハーレーに乗ってきた私の経験をもとに、どの補償をどこまで用意すればいいのかを順番にお話しします。読み終えるころには、あなたに合う保険の形が見えているはずです。
- 自賠責保険だけでは足りない理由
- 任意保険で削ってはいけない補償
- 車両保険と盗難補償の線引き
- 自己負担額から決める保険の選び方
ハーレーに保険が必要かの答え
まずは「ハーレーに保険は必要なのか」という疑問に、私なりの答えを出しておきます。ここが決まると、このあとの補償選びがぐっと楽になりますよ。
自賠責だけで走るのはやめておく
私の答えははっきりしていて、ハーレーに任意保険は欠かせないと考えています。法律で義務になっているのは自賠責保険だけですが、守ってくれる範囲がかなり狭いからです。
自賠責が払うのは、事故の相手のケガや死亡に対するお金だけ。相手の車や家を壊したときも、自分がケガをしたときも、1円も出ません。
250kgから400kgを超える車体がぶつかれば、被害が小さく済まないことも多いもの。自賠責だけで公道を走るのは、命綱なしで高い足場に登るようなものかなと思います。
相手への賠償と自分の車は別問題
ハーレーの保険を考えるとき、私はお金の行き先で2つに分けています。1つは事故の相手に払うお金、もう1つは自分のハーレーを直したり買い直したりするお金です。
前者は対人・対物賠償で、誰が乗っても必要な補償。後者は車両保険や盗難保険で、持ち主の懐具合によって必要な度合いが変わります。
この2つを一緒くたにすると、「保険料が高いから任意保険ごとやめよう」という危ない判断につながりかねません。まずは別々の箱に入れて考えてみてください。
車両価格だけで決めないのが大事
「高いハーレーなら手厚く、安い中古なら最低限」。そう考えたくなる気持ち、よくわかります。
ただ、同じ200万円のハーレーでも、現金で買った人とローンが残っている人では、盗まれたときの痛みがまるで違うんです。
大切なのは、事故や盗難が起きたときに自分がいくらまでなら払えるか。この考え方は、後半の章でくわしくお話ししますね。
自賠責保険と任意保険の違い
ここでは、強制保険である自賠責と、自分で選ぶ任意保険の違いを見ていきます。自賠責の守備範囲を知ると、任意保険の役目がはっきりしてくるはずです。
自賠責で出るお金と出ないお金
自賠責保険は、原付を含むすべてのバイクに加入が義務づけられています。入らずに走れば1年以下の拘禁刑または50万円以下の罰金、さらに違反点数6点で免許停止です。
そのうえ、支払いには被害者1人あたりの上限があります。補償の範囲を表にすると、次のとおりです。
| 損害の種類 | 自賠責での扱い |
|---|---|
| 相手のケガ | 120万円まで |
| 相手の後遺障害 | 等級に応じて75万円〜4,000万円 |
| 相手の死亡 | 3,000万円まで |
| 相手の車や建物 | 対象外 |
| 自分のケガ | 対象外 |
| 自分のハーレー | 対象外 |
251cc以上のハーレーは、車検のたびに24か月分の自賠責をまとめて払います。そのため、うっかり切らしてしまう心配はほとんどありません。
なお、沖縄は本土と料率の区分が別なので、私の地元では金額が少し違います。とはいえ、補償の中身と上限は全国どこでも同じです。
億単位の賠償に備える対人・対物
自賠責の上限は、実際の裁判で認められる金額と比べるとかなり低めです。横浜地裁では、開業医の男性が亡くなった交通事故で、5億円を超える損害が認められた例があります。
自賠責から出るのは3,000万円まで。残りの4億円以上は、任意保険がなければ自分の財産から払うことになります。
対物も油断できません。高級車にぶつかったり、お店に突っ込んで営業できなくしたりすれば、賠償が数千万円に届くこともあるでしょう。
だからこそ、対人・対物は「無制限」が基本。保険料を節約したい人でも、ここだけは削らないでほしいところです。
二輪車の任意保険の普及率は、統計上おおむね半分ほどにとどまります。周りが入っていないから平気、とは考えず、自分が背負う賠償の重さで判断してください。
自分のケガに備える人身傷害
バイクには、体を守る屋根もドアもありません。スリップして単独で転んだだけでも、骨折して何か月も仕事を休むことは十分にあり得ます。
自分のケガには自賠責から1円も出ないため、任意保険の人身傷害か搭乗者傷害で備えることになります。
電柱にぶつかるような相手のいない事故や、相手が保険に入っていない事故も心配です。多くの任意保険には、こうした場面に備える自損事故保険や無保険車傷害保険が最初から組み込まれています。
任意保険で外せない補償と特約
任意保険は、組み合わせ方で中身がかなり変わります。ここでは、ハーレー乗りの私が「ここは外せない」と考えている補償と特約を紹介します。
人身傷害と搭乗者傷害の選び方
人身傷害は、治療費や休業中の収入減など、実際にかかった損害を契約の上限まで払ってくれる補償です。過失割合に関係なく、示談を待たずに受け取れるのも助かります。
一方の搭乗者傷害は、ケガの部位や症状に応じて、あらかじめ決まった額が出る仕組み。手続きは簡単ですが、長引くケガの収入減まではまかないきれません。
保険料の差は、思ったより大きいんです。アクサの30歳以上・新規契約の例では、人身傷害3,000万円で年44,750円、搭乗者傷害200万円なら年17,990円でした。
すでに車の保険で、バイク事故も補償する人身傷害に入っているなら、ハーレー側は搭乗者傷害で足りることもあります。家にある証券を一度見比べてみてください。
もらい事故に効く弁護士費用特約
信号待ちで後ろから追突されたような、こちらに過失がない事故。実はこのとき、自分の保険会社は相手との示談交渉を代わりに引き受けられないんです。
そこで頼りになるのが弁護士費用特約。多くの保険で、弁護士に頼む費用を1人300万円まで補償してくれます。
ハーレーは、カスタムパーツや革ジャン、ヘルメットの損害額をめぐって、相手の保険会社ともめやすいバイクです。使っても等級は下がらないので、費用のわりに頼れる特約と言えるでしょう。
ただし、家族の自動車保険についている特約が、バイク事故にも使える場合があります。二重に払わないよう、加入前に確かめておきましょう。
ロードサービスはレッカー距離を見る
ハーレーは軽いスポーツスターでも250kgほど、ツーリングモデルなら400kgを超えます。出先で止まってしまったら、押して帰るのはまず無理です。
ところが任意保険のロードサービスは、「指定の修理工場までは無制限、自分で選んだ店までは35〜100km」といった条件がよくあります。無料という言葉だけで安心するのは早いかもしれません。
沖縄で私が確かめたこと
沖縄本島は細長い島で、やんばるの北のほうまで走ると、那覇の行きつけのショップまでは道のりで100kmを超えます。
見積もりを比べたとき、私がいちばんこだわったのはここでした。止まったハーレーを、ちゃんと診てくれる店まで運んでもらえるかどうかです。
ハーレー専用の任意保険「HARLEY|モーターサイクル保険」なら、最寄りの正規ディーラーまで距離の制限なく運んでもらえます。
行きつけが正規店でない人は、自分で指定した店まで何kmが無料なのかを必ず確かめてください。
 ヤラ
レッカーの無料距離は、よく走る一番遠い場所から行きつけの店まで、地図アプリで測ってみてください。私はやんばるからの距離で補償を決めました。
保険会社が手配するレッカー車には、原則としてライダーは同乗できません。遠くで止まったときの帰宅費や宿泊費が出るかも、あわせて確認しておくと安心です。
ハーレーの車両保険はどこまで必要か
ここからは、自分のハーレーを守る補償の話です。車両保険で守れるものと守れないものを、順番に見ていきましょう。
ハーレーの修理代は想像より高い
ハーレーの修理代がかさみやすいのは、部品が輸入品で、正規ディーラーの工賃も高めだからです。正規店の作業料金は、1時間あたり8,000円から15,000円ほどが相場でしょう。
軽い立ちゴケでも、レバーやミラー、ウインカーを替えれば数万円。タンクやマフラーまで傷めると、20万円を超えることも珍しくありません。
純正タンクの交換では、50万円近くかかった例もあるほどです。「ちょっと倒しただけ」が大きな出費につながる。それがハーレーの現実なんですね。
車両保険でも盗難は出ないことが多い
ここは本当に勘違いしやすいところです。車の車両保険なら盗難も補償されるのが普通ですが、バイクの車両保険は盗難が対象外になっている商品がほとんどなんです。
代理店型の大手損保でも、二輪の車両保険では盗難を外しているのが一般的。三井ダイレクトやアクサのように、ネット型には車両保険そのものをつけられない会社もあります。
つまり「車両保険に入ったから、盗まれても大丈夫」とは限らないわけです。盗難に備えるなら、盗難を補償すると明記された保険を別に用意しましょう。
立ちゴケと等級ダウンの落とし穴
もう1つの落とし穴が立ちゴケです。駐車場での乗り降りや押し歩きの最中に倒した場合、多くの保険では「走行中の事故ではない」として支払われません。
さらに、任意保険の車両保険を使うと、事故の内容によっては翌年の等級が3つ下がります。免責金額が5万円なら、修理代が10万円でも受け取れるのは5万円だけです。
翌年からの保険料の値上がりまで含めると、10万円前後の修理なら自腹のほうが得なこともあります。使うかどうかは、修理代と数年分の保険料を並べてから決めてください。
立ちゴケは保険で直せないものと考えておくのが無難です。エンジンガードをつける、足つきが不安ならローダウンを考えるなど、倒さない工夫を先にしておきましょう。
車両保険が必要な人と見送れる人
車両保険を厚くしたほうがいいのは、ローンが残っている人、新車や高年式の高額モデルに乗る人、そして修理代をすぐに用意するのが難しい人です。
大型免許を取ったばかりで、重い車体にまだ慣れていない人も当てはまるでしょう。最初の1年は、思わぬ転倒が起きやすい時期です。
反対に、現金で買って修理代を無理なく払える人や、年式が古く時価が低いハーレーに乗る人なら、見送る選択もありだと思います。
ハーレーの盗難補償は必要か
ハーレーの保険を考えるうえで、私がいちばん気にしているのが盗難です。仲間の体験と、選べる補償の種類をお話しします。
仲間のハーレーが盗まれて残ったもの
福岡に住む仲間が、ローンで買ったハーレーを盗まれたことがあります。バイクは戻らず、手元に残ったのは200万円近いローンだけでした。
バイクが消えても、返済は毎月続きます。買い直す余裕がなければ、ハーレーを降りるしかありません。あなたなら、その状況に耐えられるでしょうか。
この出来事のあと、私は自分の契約を見直しました。そこで気づいたのが、車両保険に入っていても盗難まで補償されるとは限らない、ということです。
実際、二輪車の盗難は増えています。警察庁の統計では、二輪車盗の認知件数が直近で年間1万4千件を超え、前年より約25%も増えました。(出典:警察庁『犯罪統計』)
しかも、検挙にいたるのは2割ほど。盗まれたハーレーが手元に戻ってくる見込みは、決して高くないんです。
盗難補償の主な選択肢
ハーレーの盗難に備える方法は、主に3つあります。ハーレーの公式サイトでも、アクサの任意保険とあわせて、SBI日本少額短期保険の「HARLEY|車両+盗難保険」が案内されています。
| 選択肢 | 盗難時の補償 | 主な特徴 |
|---|---|---|
| HARLEY|車両+盗難保険 | 購入金額の100%(免責0円) | ハーレー専用で等級に影響なし。部品だけの盗難は対象外 |
| ZuttoRide Club | 最大300万円(免責5%) | 部品の盗難やカギ穴いたずらも対象。年ごとに補償額が減る |
| 正規ディーラーのローン特典 | 損害額の80%(上限200万円) | 納車から1年間ついてくる場合がある |
保険料の目安は、HARLEY|車両+盗難保険の「盗難のみ」で、購入金額150万円なら年25,350円ほど。ZuttoRide Clubは、補償100万円のプランで年34,700円です。
車体まるごとの盗難に自己負担なしで備えたいなら、HARLEY|車両+盗難保険。マフラーなど部品だけの盗難やロードサービスもまとめたいなら、ZuttoRide Clubが合いやすいでしょう。
ZuttoRide Clubの補償内容や受け取れる金額の計算は、「ZuttoRide Clubの盗難保険とロードサービスの選び方」でくわしく紹介しています。
盗難保険でもお金が出ないケース
盗難保険に入っていても、何でも払ってもらえるわけではありません。キーの差しっぱなしや鍵のかけ忘れは「重大な過失」とされ、補償の対象外になるのが一般的です。
警察に盗難届を出して受理されることも、保険金を受け取る条件になります。盗まれたと気づいたら、まず110番に連絡してください。
保険はあくまで最後の砦。地球ロックや屋内保管など、盗まれにくくする工夫とセットで考えるのが基本です。
盗難保険がそもそも必要かどうかは、「バイク盗難保険が必要な人といらない人の違い」にまとめています。
ヤラ盗難保険を選ぶときは、保険料より先に「今盗まれたら、いくらローンが残るか」を計算しています。その金額が、必要な補償額の目安になるんです。
自分が負担できる額から決める
ここが、この記事でいちばん伝えたいところです。ハーレーの保険は、車両価格ではなく「自分が負担できる金額」から逆算すると、すっきり決まります。
事故の修理代を払えるか考える
まず考えてほしいのは、事故でハーレーが大きく壊れたときに、修理代を払えるかどうかです。30万円、50万円、全損の3つの段階で想像してみてください。
30万円なら貯金から出せるけれど、全損で200万円となると無理。そんな人は、全損や大きな損害に絞った車両保険を考える価値があります。
逆に、全損しても貯金で買い直せるなら、車両保険は見送っても困りません。浮いた保険料を、人身傷害やロードサービスに回すのも1つの手です。
ヤラ私は更新のたびに、貯金の額と「全損したら買い直せるか」をメモに書き出しています。数字にすると、必要な補償が自然と見えてきますよ。
盗まれても生活が回るか考える
次は盗まれた場合です。ここでは修理ではなく、ハーレーが丸ごと消えてしまうと考えてください。
ローンが残っていれば、乗れないバイクの支払いだけが毎月続きます。家族の生活費や子どもの学費に響くなら、盗難補償は優先して入っておきたいところでしょう。
私が事故と盗難を分けて考えるのは、この2つで答えが違う人が多いからです。修理代は払えても、盗難までは耐えられない。そんな人は珍しくありません。
「修理代を払えるか」と「盗まれても生活に響かないか」は、別々に答えを出しましょう。どちらも難しいなら車両と盗難の補償を厚く、どちらも平気なら賠償中心で十分です。
ローンや保管場所で変わる目安
自分の状況に当てはめやすいよう、私が考える目安を表にしました。
| あなたの状況 | 車両の補償 | 盗難の補償 |
|---|---|---|
| 新車でローンが残っている | 厚くしたい | 入っておきたい |
| 屋外や共用駐輪場に保管 | 状況次第 | 入っておきたい |
| 現金で購入し屋内に保管 | 見送りも可 | 状況次第 |
| 年式が古く時価が低い | 専用保険を検討 | 状況次第 |
あくまで目安ですが、ローンと保管場所の2つは判断を大きく左右します。とくに屋外や共用の駐輪場は、プロの窃盗団にとって狙いやすい場所です。
年式が古いハーレーは、一般的な車両保険だと時価が低く見積もられがち。購入金額をもとに補償する専用保険なら、中古でも入れることがあります。
ハーレーの保険料相場と抑え方
補償の考え方が固まったら、次は保険料です。相場の目安と、補償を削らずに安くするコツを紹介します。
年齢と等級で変わる保険料の目安
インズウェブの調査では、400cc以上のハーレーで初めて任意保険に入る場合、平均の年間保険料は42,264円でした。
ただ、年齢と等級で金額は大きく動きます。250cc超のバイクで見ると、30代の新規契約は年33,441円ほど、20等級まで上がれば年14,680円ほどです。
一方、20歳以下の新規契約では年14万円を超えることも。同居している家族が125cc超のバイクで高い等級を持っていれば、引き継げないか確認してみてください。
車の保険の等級は、バイクには引き継げません。原付の等級も125cc超のハーレーには使えないため、初めての方は6等級から始まります。
補償を削らずに保険料を下げる
保険料を抑えるときも、対人・対物には手をつけないのが鉄則です。私が見直すのは、補償以外の条件のほうですね。
例えば、運転者の年齢条件を実際に合わせる、年間走行距離を正しく申告する、年払いを選ぶ。どれも補償は変わらないのに、保険料は下がります。
ネット型の保険は、初年度の割引が大きく、2年目から割引が小さくなる会社もあります。無事故なのに保険料が上がったら、乗り換えを考えるサインかもしれません。
旧車やカスタム車の注意点
私のショベルヘッドのような旧車は、車検証の車名が「不明」になっていることがあります。エンジンの載せ替えなどで構造変更した車両には、型式に「改」の印もつきます。
こうした車両は、ネットの見積もり画面で車種を選べないことがあるんです。その場合は、代理店型の保険会社を通すのが確実でしょう。
ネット型でも、チューリッヒやアクサのように旧車やカスタム車を引き受けてくれる会社はあります。断られても、あきらめずに何社か当たってみてください。
カスタムパーツは、事故の前から付いていた証拠がないと、賠償で認められにくいもの。購入時の領収書と、パーツが写った写真は必ず残しておきましょう。
失敗しない保険の見積もり手順
最後に、私が毎年の更新で実際にやっている見積もりの手順をお伝えします。安さだけで選ばないための、ちょっとした工夫です。
一番安い保険を選びかけた話
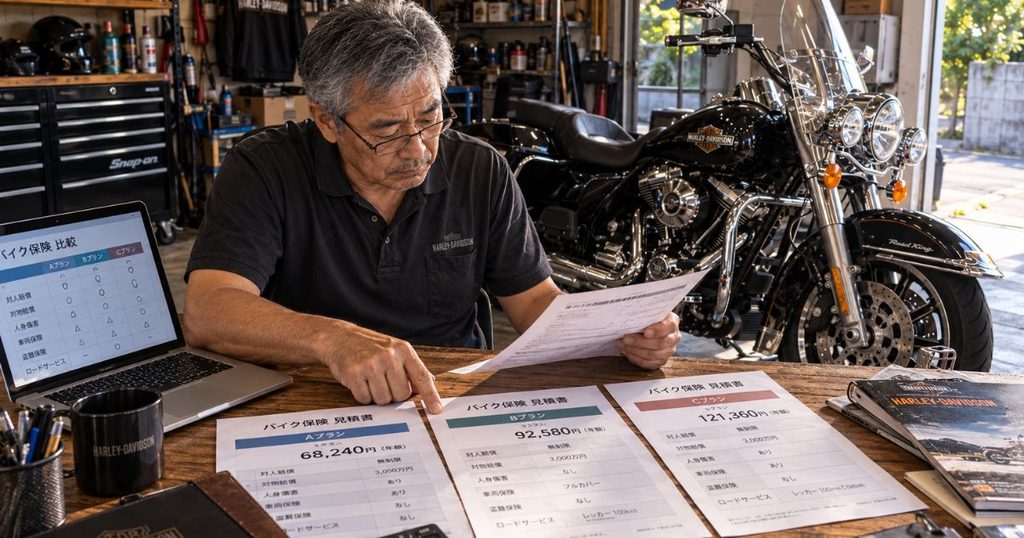
ロードキングの更新でインズウェブを使ったとき、並んだ見積もりの中で一番安い会社に決めかけました。数千円でも安いほうがいい、と単純に考えていたんです。
ところが詳細を開くと、免責金額や無料レッカーの距離が会社ごとに違っていました。安い会社ほど、私が大事にしたい部分が手薄だったわけです。
そこで対人・対物を無制限にそろえ、人身傷害やロードサービスの条件も同じにして、比べ直しました。すると、順位ががらりと入れ替わりました。
条件をそろえて複数社を比べる
見積もりを比べるときは、すべての会社で同じ条件にそろえるのが大前提です。補償がばらばらのままだと、安く見えても中身が薄いだけ、ということになりかねません。
そろえる項目は、次の等級、運転する人の年齢条件、年間走行距離、使い方、免許証の色。補償では、対人・対物、人身傷害、ロードサービスの条件です。
一括見積もりを使えば、1回の入力で複数社を並べられます。会社ごとの違いや比べ方は、「バイク保険はどこがいい?おすすめ会社を徹底比較」で紹介しています。
ヤラ一括見積もりは、満期の2か月ほど前に使うのがおすすめです。比べる時間に余裕があると、安さにつられず中身で選べます。
見積もりで必ず見る項目
私が見積もりで確かめる順番は、補償内容、ロードサービス、保険料です。保険料を最後に見ると決めておくと、安さに引っぱられにくくなります。
ロードサービスは、無料距離だけでなく搬送先の条件まで確認しましょう。指定工場だけが無制限なのか、行きつけの店まで運べるのかで、いざというときの安心感がまるで違います。
車両保険や盗難保険を足すなら、免責金額と補償の基準もチェック。時価で払われるのか、購入金額で払われるのかで、受け取れる額は大きく変わります。
補償の細かい条件は、会社や商品によって異なり、改定されることもあります。正確な情報は、各保険会社の公式サイトをご確認ください。
ハーレーの保険でよくある疑問
ここでは、ハーレーの保険についてよく聞かれる質問にまとめてお答えします。気になるものから開いてみてください。
ハーレーの保険に関するよくある質問(FAQ)
Q1. ハーレーは自賠責保険だけで乗っても大丈夫ですか?
A. 法律上は自賠責保険だけでも公道を走れますが、おすすめはしません。自賠責は事故の相手のケガや死亡にしか使えず、死亡でも3,000万円が上限です。相手の車や物の損害、自分のケガやハーレーの損害は補償されないため、対人・対物無制限の任意保険に入っておきましょう。
Q2. ハーレーの任意保険料は年間いくらくらいですか?
A. 年齢や等級、補償内容で大きく変わります。インズウェブの調査では、400cc以上のハーレーで新規契約した場合の平均が年42,264円でした。30代以上で等級が高ければ、年1万円台に収まることもあります。自分の条件で複数社の見積もりを取って確かめるのが確実です。
Q3. バイクの車両保険に入れば盗難も補償されますか?
A. 補償されないことが多いです。一般的なバイクの車両保険は、盗難が対象外になっている商品がほとんどです。盗難に備えるなら、HARLEY|車両+盗難保険やZuttoRide Clubのように、盗難を補償すると明記された保険を選んでください。
Q4. 立ちゴケで傷ついたハーレーは保険で直せますか?
A. 多くの場合、保険では直せません。駐車中や押し歩き中の立ちゴケは走行中の事故と見なされず、車両保険の対象外になるのが一般的です。単独で加入する車両保険でも、交通事故証明書が出ない立ちゴケは補償されません。
Q5. 車の保険の等級をハーレーに引き継げますか?
A. 引き継げません。車とバイクは保険の区分が違うため、車で20等級でもハーレーは新規の6等級から始まります。ただし、同居の家族が125cc超のバイクで持っている等級なら、条件を満たせば引き継げる場合があります。
Q6. 中古の旧車ハーレーでも保険に入れますか?
A. 入れます。ネット型の見積もり画面で車種を選べない場合は、代理店型の保険会社を通すのが確実です。車両の補償は、購入金額をもとに補償するハーレー専用の車両保険なら、年式を問わず加入できることがあります。
ハーレーの保険選びのまとめ
ハーレーの保険は、「入るか入らないか」ではなく「何をどこまで守るか」で考えるのが近道です。最後に、大事なポイントをまとめておきます。
- 自賠責だけでは賠償が足りない
- 対人・対物は無制限が基本
- 人身傷害か搭乗者傷害で自分を守る
- レッカーは距離と搬送先を確認
- 車両保険でも盗難は出ないことが多い
- 立ちゴケは補償外のことが多い
- 修理代と盗難は分けて考える
- 見積もりは同じ条件で複数社
私も最初は、一番安い保険で十分だと思っていました。けれど仲間の盗難や見積もりの中身を知って、車両価格より「自分が負担できる額」で決めるべきだと実感したんです。
保険は使わないのが一番ですが、使うときに頼れるかどうかに本当の値打ちがあります。どの補償にするか迷ったら、最終的な判断は保険会社や代理店などの専門家にご相談ください。
まずは今の保険証券を手元に置いて、一括見積もりであなたの条件の保険料を並べてみてください。守るべきものと削れるものが、きっと見えてくるはずです。