
こんにちは、ラグジュアリー・モーターサイクルのヤラです。
私が盗難保険のことを本気で考えるようになったのは、福岡のバイク仲間に起きた出来事がきっかけでした。5年ローンで買ったハーレーのヘリテイジソフテイルが、納車から半年ほどで盗まれてしまったんです。
保管場所はアパートの屋外駐輪場で、鍵は簡単なチェーンロックだけ。バイクは結局見つからず、手元に残ったのは200万円近いローンでした。買い直す余裕もなく、彼はしばらくバイクを降りることになります(現在は復帰)。
この話をすると「じゃあ、盗難保険には絶対入るべき?」と聞かれます。でも、私の答えは「人による」なんです。保管場所やバイクの値段、貯金の余裕しだいで、入ったほうがいい人もいれば、いらない人もいます。
この記事では、現在7台のバイクを持っている私が、実際にどんな基準で盗難保険を考えているのかをお話しします。読み終わるころには、あなたにとって盗難保険が必要かどうか、自分で決められるようになっているはずです。
- バイク盗難保険が必要な人といらない人の違い
- 保険料の目安と自己負担額を比べる判断方法
- 主な盗難保険や盗難補償の特徴と選び方
- 保険と一緒に考えたい盗難対策と盗難後の手続き
バイク盗難保険が必要かは人によって違う
盗難保険は、すべてのライダーに必要なものではありません。高額なバイクやローンが残っているバイクに乗っている人、屋外に置いている人、盗まれたら生活に困る人は、入っておいたほうがいいです。
反対に、ローンがなく、盗まれても貯金で買い直せて、しばらく乗れなくても困らない人なら、無理に入る必要はありません。ざっくり見分けるなら、次の表がひとつの目安になります。
| 判断のポイント | 入ったほうがいい人 | いらない可能性が高い人 |
|---|---|---|
| バイクの価値とローン | 高額なバイク、ローン返済中 | ローンなしで、買い直すお金がある |
| 保管場所 | 屋外や共用の駐輪場 | 鍵のかかるガレージなど |
| 生活での使い方 | 通勤や仕事で毎日使う | 乗れなくても生活に困らない |
ここからは、この判断の前提となる「保険の仕組み」と「盗難の実態」を見ていきます。「任意保険に入っているから大丈夫」と思っていた人ほど、驚くかもしれません。
任意保険だけでは盗難に備えられないことも
最初に知っておいてほしいのが、自賠責保険ではバイクの盗難は一切補償されないということです。自賠責は、事故で他人をケガさせたり死亡させたりしたときの人身損害だけを補償する制度。バイクそのものの損害は対象外なんです。
では任意保険ならどうかというと、ここも安心はできません。任意保険の車両保険でも、二輪車や原付の盗難は補償しないという商品があります。大手損保でもそういう設計になっているので、「車両保険に入れば盗難もカバーされる」とは言い切れません。
そのため、盗難に備えたい場合は、任意保険とは別の専用保険や盗難補償制度に入るのが基本になります。車でいう「盗難特約を付ける」という感覚とはちょっと違って、別の契約になることが多いんですね。
今入っている任意保険で盗難が補償されるかどうかは、商品によって違います。証券や約款を見ても分からなければ、保険会社か代理店に「バイクが盗まれた場合も補償されますか?」と直接聞いてみてください。
増えているバイク盗難の実態
「バイク盗難なんて、ニュースの中の話でしょ」と感じる人もいるでしょう。ところが、数字を見るとそうも言っていられません。
オートバイ盗の認知件数は、2021年が7,569件でした。それが2022年に7,913件、2023年に9,946件、2024年に11,641件と増え、2025年には14,552件に。前の年と比べても2,911件、25.0%の増加です。(出典:警察庁『令和7年の犯罪情勢』)
4年でほぼ2倍。毎日40件近くのバイクが、どこかで盗まれている計算になります。
ちなみに、この「オートバイ」は50cc超の自動二輪と50cc以下の原付を合わせた数字です。2024年の数字を見ると、保有千台あたりの被害は50cc以下が1.6台、50cc超が0.8台でした。原付のほうが割合は高いものの、大型バイクも決して他人事ではありません。
どの車種が盗まれやすいかについては、全国の公式ランキングは出ていません。ネットで見かける「盗難ランキング」は、保険の加入車種を並べたものだったりするので、うのみにしないほうがいいですよ。
戻ってきても無傷とは限らない
盗難の話になると、「検挙率は2割以下だから、盗まれたら5台に4台は戻らない」という説明をよく見かけます。でも、これは正しくありません。
検挙率というのは、警察が認知した事件のうち、犯人が検挙された割合のこと。前の年の事件の検挙も含まれますし、バイクが持ち主に戻ったかどうかを表す数字ではないんです。
実際、2024年の検挙率は18.3%でした。一方で、同じ2024年に警察庁が公表した還付の数字を見ると、認知11,641件のうち約40.7%にあたる4,736件が持ち主に戻っています。
ただ、戻ってきたからといって安心はできません。この数字は、バイクが無傷で戻ったかどうかまでは示していないからです。パーツを外されていたり、鍵穴を壊されていたりして、修理代がかかることもあります。
しかも裏を返せば、半分以上は戻っていないということ。盗まれてもなんとかなる、と楽観できる数字ではないですね。
盗難保険に入るべき人の特徴
では、どんな人なら盗難保険に入っておいたほうがいいのでしょうか。私が仲間のバイク選びや保管の相談に乗るときに、真っ先に確認する3つのポイントを紹介します。1つでも当てはまるなら、加入を前向きに考えてみてください。
高額なバイクやローン返済中の人
1つ目は、バイクそのものの値段が高い人、そしてローンが残っている人です。
ここで勘違いしやすいのが、バイクが盗まれてもローンは消えないという点。ローン会社に所有権が残っている場合でも、返済の義務は契約どおり続きます。乗れないバイクのために、毎月の支払いだけが続いていくわけです。
福岡の仲間がまさにこのパターンでした。ヘリテイジソフテイルのローンが200万円近く残っていて、毎月の返済をしながら次のバイクを買う余裕なんてありません。結果として、大好きだったバイクから離れることになりました。
新車のハーレーやドゥカティなら、200万円、300万円を超えるのは珍しくないですよね。そんな金額をもう一度用意できるかどうか。そこに少しでも不安があるなら、盗難保険は「入っておいて損はない」どころか、生活を守るための備えになります。
 ヤラ
仲間の件で一番つらかったのは、バイクがなくなったことよりも「乗れないバイクのローンを払い続けること」だったそうです。
ローンで新車を買うなら、車両の見積もりと一緒に盗難保険の見積もりも取っておくのがおすすめ。
納車の日から守られている状態にしておけば、気持ちもずいぶん楽になりますよ。
車両の見積もりと一緒に、盗難保険の見積もりも並べてみてください。ローンの支払いに保険料を足すと毎月いくらになるのかが分かり、「入る・入らない」を数字で考えやすくなります。
ZuttoRide Clubで盗難保険の見積もりを見てみる屋外や共用の駐輪場で保管している人
2つ目は、保管場所です。シャッター付きのガレージにしまえる人と、アパートの屋外駐輪場に置いている人とでは、狙われやすさがまるで違います。
屋外の駐輪場は、誰でも近づけて、夜は人目も少ない場所がほとんど。窃盗する側からすれば、下見もしやすく、作業もしやすい場所です。仲間のバイクも、まさにアパートの屋外駐輪場で、簡単なチェーンロックだけの状態でした。
また、マンションの共用駐輪場も油断できません。住人以外が入れないように見えても、実際は出入りが自由だったり、防犯カメラの死角があったりします。
私自身、7台のうち価値の高いバイクは屋内のガレージにしまっています。でも、もし屋外にしか置けない環境だったら、迷わず盗難保険に入るでしょうね。あなたのバイクは今、どんな場所で夜を過ごしていますか?
バイクがないと生活や仕事に困る人
3つ目は、バイクへの依存度です。通勤や仕事でバイクを毎日使っている人は、盗まれた次の日から生活に影響が出ます。
電車やバスで代わりがきく人ならまだいいのですが、交通の便が悪い地域に住んでいる人や、バイクで配達や営業をしている人にとっては死活問題。すぐに代わりのバイクを用意しなければならず、そのお金をどう工面するかが問題になります。
そう考えると、盗難保険は「バイクを守る保険」というより、盗まれたあとの暮らしを守る保険と言ったほうが近いかもしれません。趣味の1台なのか、生活の足なのか。この違いは、判断に大きく関わってきます。
盗難保険はいらないと言えるケース
ここまで読むと「やっぱり全員入るべきなのでは」と思うかもしれません。でも、盗難保険がいらない人も確かにいます。保険料を払い続けるより、その分を防犯グッズや貯金に回したほうがいいケースを見ていきましょう。
盗まれても自己負担で買い直せる人
保険の本来の役割は、「自分では払えない大きな損害」に備えることです。逆に言えば、自分の貯金で払える損害なら、無理に保険をかける必要はありません。
例えば、20万円で買った中古のスクーターがあるとします。盗まれたらもちろんショックですが、貯金から20万円をすぐに出せる人なら、生活が傾くことはないですよね。そこに毎年保険料と免責を払うのは、ちょっと割に合わないかもしれません。
ローンがなく、買い直すお金も手元にある。しかも、すぐに乗れなくても生活に困らない。この3つがそろっている人なら、盗難保険はいらないと判断してもいいでしょう。浮いた保険料を、鍵や保管場所の見直しに回すのもひとつの考え方です。
125cc以下で火災保険の家財補償が使える人
125cc以下の原付に乗っている人は、もしかすると、すでに入っている火災保険で盗難がカバーされているかもしれません。
一部の火災保険では、原動機付自転車を「家財」の一つとして扱っています。家財補償に入っていて、しかも盗難も補償されるプランなら、自宅の敷地内で盗まれた原付が補償の対象になることがあるんです。
ただし、これにはいくつも条件があります。家財を保険の対象にしていること、盗難を補償するプランであること、そして盗まれた場所が約款で決められた範囲内であること。基本的に、自宅の敷地外、例えば駅前や勤務先の駐輪場で盗まれた場合は対象外です。
なお、125ccを超えるバイクは、多くの火災保険で家財から外されています。大型バイクに乗っている人は、火災保険には頼れないと考えておいてください。原付の人も、契約内容は必ず保険証券や約款で確かめてくださいね。
古いバイクでも安心とは言い切れない理由
「うちのバイクは古いし、外装もボロボロだから盗まれないよ」という声もよく聞きます。たしかに、そう思いたくなる気持ちは分かります。
ですが、年式が古い、見た目が傷んでいるから狙われにくい、という公的なデータはありません。旧車や絶版車にはパーツとしての価値があったり、マニアの間で人気があったりします。外から見ただけで「狙われない」と決めつけるのは危険です。
私が持っているショベルヘッドのFLHも、年式だけ見ればかなり古いバイクです。でも、パーツの希少性を考えると、盗まれたら同じ状態のものを探すのはまず無理。お金の問題だけでなく、二度と手に入らないという意味での損失もあります。
ですから、古いバイクが「いらない」側に入るのは、あくまで買い直しのお金に困らず、思い入れも割り切れる場合に限られます。値段がつかないほど思い入れのある1台なら、保険と防犯の両方で守ってあげてください。
保険料と自己負担額で判断する方法
入るべき人、いらない人の特徴が見えてきたところで、ここからは具体的な判断の仕方です。保険料が安いか高いかだけで決めるのではなく、「盗まれたときにいくら自分で払えるか」と比べるのがポイント。私自身が使っている考え方をそのまま紹介します。
今夜盗まれたら払えるかで考える
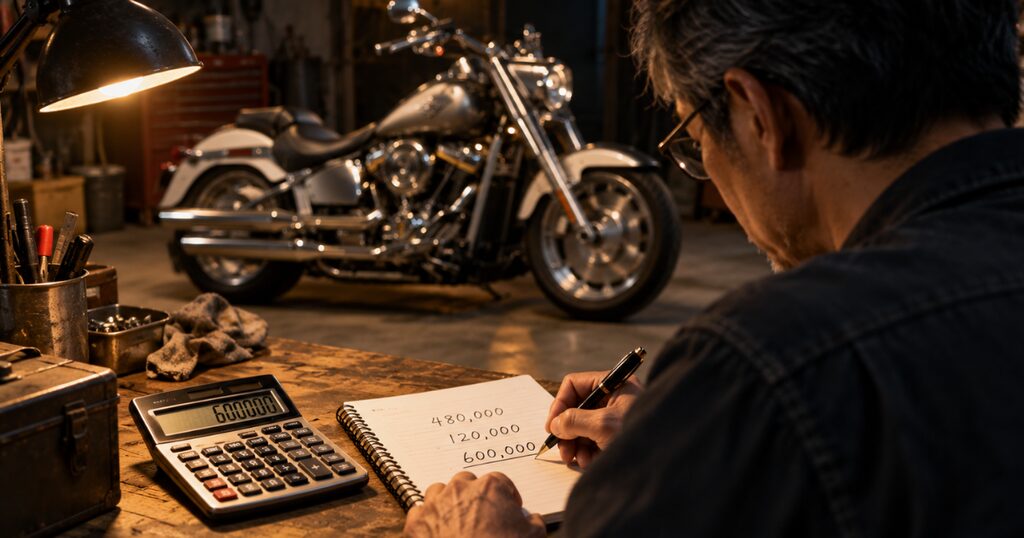
私が盗難保険を考えるときの基準は、とてもシンプルです。「今夜このバイクが盗まれても、ローンを抱えたまま普段どおりの生活を続けられるか」。この一点だけを考えます。
答えが「続けられる」なら、保険は必須ではありません。「無理」「かなり苦しい」なら、加入を前向きに考えます。仲間の一件以来、この問いを自分に投げかけるようにしているんです。
もう少し具体的にするなら、次の3つの数字を紙に書き出してみてください。
- 今と同じバイクを買い直すといくらかかるか
- ローンの残りがいくらあるか
- 生活費を除いて、すぐに使える貯金がいくらあるか
1と2を足した金額が、3の貯金を大きく上回るなら、盗まれたときのダメージは相当なもの。そのすき間を埋めるのが盗難保険の役割です。
逆に、貯金で余裕をもってまかなえるなら、保険料を払うより貯金を守っておくほうが合理的かもしれません。
ヤラ「今夜盗まれたら」と想像するのは、ちょっと縁起が悪いと感じるかもしれません。
でも、実際に盗まれた仲間を見ていると、事前に一度でも本気で想像しておけば、と思わずにはいられないんです。
5分でいいので、ガレージや駐輪場のバイクを眺めながら考えてみてくださいね。
保険料の目安と免責で受取額を比べる
「で、保険料っていくらなの?」というのが一番気になるところですよね。公式サイトに出ている情報を並べると、だいたい次のようになります。
| 保険・制度 | バイク・プランの例 | 年間の保険料の目安 | 盗まれたときの自己負担 |
|---|---|---|---|
| ZuttoRide Club | 車両盗難の上限5万円のプラン | 4,400円から | 保険金額の5% |
| Honda Dream盗難補償 | 車両盗難の上限20万円のプラン | 8,400円 | 2万円(上限額の10%) |
| みんなのバイク保険 | GB350(購入価格55万円) | 10,560円 | 0円 |
| みんなのバイク保険 | Z900RS(購入価格約133万円) | 25,536円 | 0円 |
| みんなのバイク保険 | BMW S 1000 RR(購入価格約241万円) | 46,464円 | 0円 |
| レッドバロン盗難保険 | 1年契約 | 保険金額の1% | 0円 |
見てのとおり、補償額が上がるほど保険料も上がります。数十万円のバイクなら年1万円前後、200万円を超えるバイクなら年数万円というのが大まかな感覚です。
ここで見落としがちなのが「免責」と「減価」。この2つで、実際に受け取れる金額はけっこう変わります。
免責とは、盗難のときに自分で負担する金額のことです。300万円の補償なら、免責5%で15万円、10%なら30万円が自己負担。保険料が少し安くても、免責が大きければ盗まれたときの持ち出しは増えます。
もう一つの減価は、年数がたつにつれて補償の基準となる金額が下がっていく仕組みです。ZuttoRide Clubの場合、購入から1年以上たった車両は、購入価格を基準に年5%ずつ下がっていく計算になります。
つまり、「300万円のバイクだから300万円が戻ってくる」とは限らないということ。例えば240万円のバイクなら、表の例でいえば保険料は年2万〜5万円ほど。この金額と「240万円とローンの残りを、自分で一度に払えるか」を天びんにかけてみてください。答えは自然と見えてくるはずです。
表の保険料は、各社の公式サイトに掲載されている例です。年齢や契約内容、時期によって変わることがあるので、実際の金額は見積もりで確認してくださいね。
表に載せた例は、上限5万円のいちばん小さなプランです。自分のバイクの購入価格に近い補償額だと年間いくらになるのかを知っておくと、免責と合わせて計算しやすくなります。
ZuttoRide Clubの補償額ごとのプランと保険料を確認する私が7台を管理するうえでの考え方
私は今、7台のバイクを持っています。ハーレーはショベルヘッドのFLH、ヘリテイジスプリンガー、ロードキング、ローライダーS。ドゥカティはモンスター900、916、ディアベル1260S です。
これだけ台数があると、全部に同じだけの保険と防犯をかけるのは無理。そこで、車両の価値、希少性、保管環境の3つを見て、1台ずつ守り方を変えています。
例えば、比較的新しく買い直しにお金がかかるモデルは、補償額をしっかりとった盗難保険を前提にします。一方、916やショベルヘッドのように、お金を出しても同じ個体は手に入らないバイクは、保険だけに頼らず、保管場所と鍵の組み合わせ。
保険はあくまで「お金」を取り戻す手段で、バイクそのものは取り戻せません。だからこそ、保険で守るもの、防犯で守るもの、と役割を分けて考えるようにしているんです。台数が少ない人でも、この考え方はそのまま使えますよ。
主な盗難保険と盗難補償の違い
盗難に備える方法は、保険会社の専用保険だけではありません。会員制度と保険を組み合わせたもの、販売店やメーカー系のものなど、いくつかの種類があります。まずは全体を表で見比べてみてください。
| 保険・制度 | 主な加入条件 | 車両盗難時の自己負担 | パーツ盗難・鍵穴いたずら | 補償金の受け取り方 |
|---|---|---|---|---|
| ZuttoRide Club | 新車・中古車可、購入価格の証明が必要 | 5% | パーツ最大20万円、鍵穴最大5万円 | 原則、加入した販売店での再購入・修理費用にあてる |
| みんなのバイク保険 | 126cc以上、購入額5万円~995万円 | 0円 | パーツ単体の補償なし | 保険金として支払い |
| レッドバロン盗難保険 | 会員、指定ロックBL-10の装着など | 0円(1年契約) | 独立したパーツ盗難補償の記載なし | 保険金として支払い、条件を満たせば代わりの車の購入代金にあてられる |
| Honda Dream盗難補償 | Honda Dreamで購入したHonda車 | 上限額の10% | 純正パーツ、鍵穴あり | 原則、Honda車の再購入資金 |
| Club YAMAHA MOTORCYCLE | ロードサービス加入のヤマハ車オーナー | 10% | あり | ZuttoRideを通じて手続き |
| KAZE盗難補償 | KAZEメンバー、原則全メーカー | 5% | パーツ最大30万円、鍵穴最大7万円 | ZuttoRideが運営、三井住友海上が引き受け |
同じ「盗難保険」でも、どこで買ったバイクが入れるのか、補償金をどう受け取るのかがかなり違います。ここから、それぞれどんな人に向いているかを見ていきましょう。
ZuttoRide Clubの特徴
幅広いバイクに対応していて、まず候補に入れやすいのがZuttoRide Clubです。新車でも中古車でも加入でき、盗難保険とロードサービスを組み合わせて使えます。
補償の内容は、車両盗難が最大300万円、パーツ盗難が最大20万円、鍵穴へのいたずらが最大5万円まで。全27種類のプランがあり、バイクの価格に合わせて補償額を選べるのはありがたいところです。
気をつけたいのは、補償金の使い道。自由に使える現金として受け取るのではなく、原則として加入した販売店での再購入や修理の費用にあてる仕組みになっています。鍵穴いたずらの補償も、修理したバイクショップへ直接支払われます。
パーツ盗難まで補償されるので、マフラーやシートを盗まれるのが心配なカスタム好きの人にも向いています。
プランごとの料金や、実際にいくら戻ってくるのかの計算は、ZuttoRide Clubの料金と補償額の計算方法で詳しく解説しているので、あわせて読んでみてください。
みんなのバイク保険とレッドバロン盗難保険
SBI日本少額短期保険の「みんなのバイク保険」は、正式には「車両専用保険」という名前で、任意保険とは別に単独で入れます。盗難補償だけの契約もできて、免責は0円、任意保険の等級にも影響しません。
加入できるのは、126cc以上で購入金額が税込5万円以上995万円以下のバイク。購入金額を確認できる書類も必要です。加入前に付いていたマフラーやETC車載器などは車両の金額に合算できますが、パーツだけが盗まれたケースを別に補償する商品ではありません。
ハーレーに乗っている人なら、ハーレーダビッドソン ジャパンの公式サイトで紹介されている「HARLEY|車両+盗難保険」も候補になります。こちらもSBI日本少額短期保険が引き受けている、ハーレーオーナー専用の保険です。
レッドバロンの盗難保険は、メーカーや新車・中古車を問わず加入の対象になり得ます。1年契約なら免責はなく、新しく買った車両なら店頭販売価格の100%が保険金額になります。
ただし、ハンドルロックをかけてキーを抜いていたこと、そして指定の盗難防止装置「BL-10」を正しく付けていたことの両方が補償の条件です。このルールを守れていないと補償されないので、普段の鍵の習慣まで含めて考える必要があります。
メーカー系の盗難補償制度
メーカーや販売店のグループが用意している盗難補償もあります。代表的なのが、Honda Dream、Club YAMAHA MOTORCYCLE、KAZEの3つです。
Honda Dreamの盗難補償は、Honda Dreamで買ったHondaの新車・中古車が対象。補償額は20万円から350万円まで選べ、補償金はHonda車の再購入資金として使う設計になっています。
Club YAMAHA MOTORCYCLEは、ロードサービスに入っている人向けのオプションとして盗難補償を用意しています。126cc以上と125cc以下でプランの中身が違うので、排気量に合ったプランを選んでください。
KAZEの盗難補償は、KAZEメンバーが対象です。名前からカワサキ専用と思われがちですが、原則すべてのメーカーの新車・中古車が対象になっています。
どれも、盗難のときは警察への届出と受理番号が必要です。購入したお店によって使える制度が変わるので、バイクを買うときに販売店へ聞いてみるのがいちばん早いですよ。
加入前に約款で確認したいポイント
保険料と補償額だけを見て選ぶと、いざというときに「えっ、これは対象外なの?」となりかねません。加入前には、少なくとも次の5つを約款や重要事項説明書で確かめておきましょう。
- 補償されないケース(本人の重大な過失、家族などが関わった盗難、地震や風水害のときの盗難など)
- 鍵のかけ方や指定ロックなど、補償を受けるための条件
- 補償金が誰に支払われ、何に使えるのか
- カスタムパーツが補償額に含まれるかどうか
- 盗難に気づくまでの期間に決まりがあるか
最後の項目は、意外と見落としがちです。例えばZuttoRideでは、盗難から60日以内に盗まれたことに気づけなかった場合は補償の対象外になります。冬の間ずっとバイクを見に行かない人や、別の場所に長く預けている人は、特に気をつけてください。
保険に入る前にやっておきたい盗難対策
盗難保険は、盗まれたあとのお金を補う手段です。そもそも盗まれないようにすることが、何より大切なのは変わりません。ここでは、保険の有無にかかわらず、今日からできる盗難対策と、もしものときの手続きの流れを紹介します。
ハンドルロックと地球ロックを習慣に
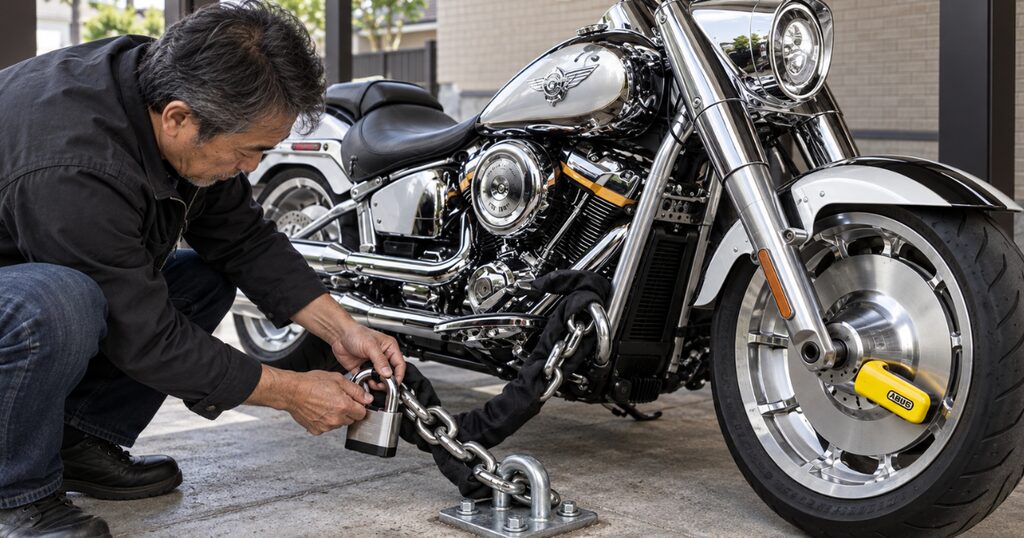
一番の基本は、ちょっとの時間でもハンドルロックをかけて、キーを必ず抜くことです。コンビニに寄るだけの数分でも、キーを付けたままにするのは絶対にやめてください。レッドバロンのように、ハンドルロックとキーの抜き取りを補償の条件にしている保険もあります。
とはいえ、キーを抜くだけで安心はできません。2024年に認知されたオートバイ盗11,641件のうち、7,264件、約62%はキーがない状態で盗まれています。
そこで、U字ロックやチェーンロックなどの補助錠を足しましょう。さらに効果的なのが、柱などの動かないものとバイクをチェーンでつなぐ「地球ロック」。車体ごと運ばれてしまうのを防ぎやすくなります。
ただし、電柱やガードレール、標識に勝手につなぐのはNGです。自宅に防犯用のアンカーを付けるか、管理者の許可がある駐輪設備を使ってください。
警視庁も、補助錠や盗難防止装置、バイクカバー、防犯設備のある駐車場所の利用などを対策として案内しています。(出典:警視庁『オートバイ盗難防止対策』)一つの対策だけで完璧に防げるわけではないので、いくつか組み合わせて「手間がかかりそうなバイク」にしておくのがコツです。
ヤラ仲間が盗まれたヘリテイジソフテイルは、簡単なチェーンロック1本だけでした。
後からになりますが、地球ロックとディスクロックを足していれば、、、と悔やまれます。高いバイクほど、鍵にもお金をかけてあげてください。
数万円の鍵代は、200万円のローンに比べればずっと安いですから。
二輪車防犯登録と保管環境の見直し
あまり知られていませんが、バイクにも自転車と同じような防犯登録の仕組みがあります。それが「二輪車防犯登録」です。以前は「グッドライダー・防犯登録」という名前でしたが、2022年1月から今の名前に変わりました。
登録しておくと、車両の情報が警察のオンライン網で照会できるようになり、盗まれたバイクが見つかったときに持ち主を確認しやすくなります。有効期間は15年間で、登録すると防犯登録ステッカーが交付されます。
もちろん、防犯登録をすれば盗まれないわけでも、必ず戻ってくるわけでもありません。でも、見つかったときに自分のところへ戻ってくる可能性を上げてくれる、地味だけど頼りになる仕組みです。
あわせて、保管環境も見直してみましょう。屋外ならバイクカバーをかけて車種を分かりにくくする、人感センサーライトを付ける、防犯カメラの近くに置くなど、小さな工夫の積み重ねが盗難を遠ざけます。
盗まれたときの届出と手続きの流れ【3ステップ】
万が一バイクが盗まれたら、警察への届出、保険会社への連絡、登録の手続きの3ステップで進めます。
慌てずに、次の順番で進めていきましょう。
まずは、警察署か交番に盗難の被害届を出してください。盗難保険や盗難補償の多くは、警察への届出と受理番号が手続きの条件です。受理番号は必ず控えておきましょう。
届出のときは、ナンバープレートの番号、車台番号、車種、色、盗まれた日時と場所を伝えられると話がスムーズ。車検証のコピーやスマホの写真で、車台番号をすぐ確認できるようにしておくと安心です。
次に、加入している保険会社や補償制度に連絡して、必要な書類を確認します。
保険の請求で、登録書類が必要になる場合もあります。STEP3の登録の手続きを進める前に、どの順番で進めればいいか保険会社に確認しておくのがおすすめ。
意外と忘れがちなのが、登録の手続き。警察に届けても、市区町村や運輸支局の登録は自動では消えません。
- 125cc以下(原付):市区町村で廃車の手続き
- 126cc~250cc:運輸支局で届出済証の返納手続き
- 251cc以上:運輸支局で車検証の返納手続き
軽自動車税は4月1日時点の持ち主に課税されます。放っておくと、翌年度の税金が届いてしまうので気をつけてくださいね。
バイク盗難保険に関するよくある質問(FAQ)
Q1. バイクの任意保険に入っていれば盗難も補償されますか?
A. 必ず補償されるとは限りません。任意保険の車両保険でも、二輪車や原付の盗難を補償しない商品があります。盗難に備えたい場合は、今入っている保険の約款を確認したうえで、専用の盗難保険や盗難補償制度を検討してください。なお、自賠責保険では盗難は補償されません。
Q2. キーを挿したまま盗まれた場合も補償されますか?
A. 商品によって扱いが違います。例えばレッドバロンの盗難保険は、ハンドルロックをかけてキーを抜いていたことが補償の条件です。ZuttoRideの盗難保険でも、契約者などの重大な過失による盗難は補償の対象外とされています。キーの付けっぱなしは補償を受けられなくなるおそれがあるので、短い時間でも必ず抜いておきましょう。
Q3. 盗まれたバイクが見つかった場合はどうなりますか?
A. 2024年の警察庁の数字では、盗まれたバイクの約4割が持ち主に戻っています。ただ、パーツを外されていたり、鍵穴を壊されていたりすることもあります。レッドバロンの盗難保険では、見つかったバイクが壊れていた場合、保険金額を上限に修理代が支払われます。見つかったときの扱いは商品ごとに違うので、まずは加入先に連絡してください。
Q4. バイクを複数台持っている場合、全部に入るべきですか?
A. 全部に同じ保険をかける必要はありません。私も7台を持っていますが、1台ずつ「買い直すといくらかかるか」「ローンが残っているか」「どこに置いているか」を見て決めています。買い直しにお金がかかる1台は保険を厚めに、お金では取り戻せない希少な1台は保管場所と鍵に力を入れる、という分け方がおすすめです。
Q5. 盗難保険は中古バイクでも入れますか?
A. ZuttoRide Clubやレッドバロン、KAZEの盗難補償など、中古車でも加入できる制度は多くあります。ただし、購入金額を証明する書類が必要だったり、一部の車種が対象外だったりします。購入したお店で、そのバイクが入れる保険を聞いてみるのが近道です。
まとめ
バイク盗難保険は、すべての人に必要なものではありません。でも、高額なバイクに乗っている人、屋外に置いている人、盗まれたら買い直すのが厳しい人にとっては、生活を守る大切な備えになります。
最後に今回のポイントをおさらいします。
- 自賠責保険では盗難は補償されず、任意保険でも二輪の盗難が対象外の商品がある
- 2025年のオートバイ盗は14,552件で、前年より25%増えている
- 高額なバイク、ローン返済中、屋外保管、生活の足として使う人は加入を考えたい
- ローンなしで買い直す資金があり、乗れなくても困らない人は無理に入らなくてもいい
- 保険料の目安は年数千円から数万円で、免責や減価まで含めて比べる
- 保険と一緒に、ハンドルロック、地球ロック、二輪車防犯登録などの対策もしておく
あの日、福岡の仲間がバイクを降りることになってから、私は「保険料が高いか安いか」ではなく、「盗まれたあとも笑ってバイクに乗り続けられるか」で考えるようになりました。
盗難保険は、使わずに済むのがいちばんです。だからこそ、入るかどうか迷ったら「今夜盗まれたら」を一度だけ真剣に想像してみてください。答えが出たら、あとは鍵と保管場所をしっかり整えて、安心してバイクライフを楽しみましょう。
ローンの残りや買い直す費用を貯金でまかなうのが難しいなら、次は保険料が毎月の予算に収まるかどうかを確かめましょう。購入価格に近いプランの年間保険料が分かれば、入るかどうかを数字で決められます。
申し込む前に、補償されないケースや補償を受ける条件にも目を通しておくと安心です。
\ 全27プランから補償額を選べる /