こんにちは、ラグジュアリー・モーターサイクルのヤラです。
沖縄で40年以上バイクに乗ってきて、幸い大きな事故には遭っていません。ただ一度だけ、交差点で右折してきた車に巻き込まれそうになったことがあります。
本当に骨が折れたのは、そのあとでした。相手の保険会社とのやり取りが想像以上に面倒で、「こっちは被害者なのに」とストレスばかりが溜まっていったんです。
そんなとき助けになったのが、バイク保険に付けていた弁護士費用特約でした。示談交渉を専門家に任せられたおかげで、仕事の手を止めずに済みました。
ところが後日、保険を見直してみて驚きます。家族が入っていた自動車保険の弁護士特約でも、私のバイクが補償の対象になっていたのです。
今回は、弁護士特約がバイク乗りに必要な理由と、ほかの保険との重複を見分けるコツを、私の体験を交えてお伝えします。読み終えるころには、付けるか外すかを自分で決められるはずです。
- 弁護士特約がバイク乗りに必要な理由
- 家族の自動車保険との重複の見分け方
- 重複していても特約を残すべき場合
- 保険料を抑えながら特約を選ぶ手順
バイク保険の弁護士特約は必要かの結論
まずは、私なりの答えからお伝えします。判断の軸になるのは「被害事故への備え」と「補償の重複」の2つです。
被害事故に備えるなら付けておきたい
私の答えは、ほかの保険に同じ補償がないなら弁護士特約は付けておいたほうがいい、というものです。
とくに頼りになるのが、信号待ちで追突されたような、自分に過失がない事故。こうした場面では、自分の保険会社は相手と示談交渉をしてくれません。
そこで出番になるのが、弁護士への相談や依頼の費用を保険でまかなえるこの特約です。年に数千円の負担で、交渉の矢面に立たずに済むのは大きいでしょう。
家族の自動車保険と重なることがある
一方で、慌てて付ける前に確かめてほしいことがあります。家族の自動車保険などとの、補償の重複です。
多くの保険会社の弁護士特約は、車ではなく「人」に付く仕組み。家族の車の保険に付いていれば、あなたがバイクに乗っているときの被害事故まで補償されることがあるんです。
だからこそ、順番が大切になります。まず既契約の補償範囲を確認し、重複がなく必要性が高いときにだけ追加する。この流れを守れば、保険料のむだは防げます。
弁護士特約は被害事故への備えとして価値があります。ただし家族の保険と重なることがあるので、既契約を確かめてから付けるのが基本です。
弁護士特約で補償される内容と仕組み
ここでは、弁護士特約で何が補償されるのかを見ていきます。仕組みを知っておくと、重複の判断もぐっと楽になりますよ。
補償の上限額と等級への影響
一般的な弁護士特約は、1回の事故につき被保険者1人あたり300万円までの弁護士費用を補償します。着手金や報酬金、裁判にかかる費用も対象です。
正式に依頼する前の法律相談の費用も、1人あたり10万円まで出るのがふつう。司法書士や行政書士への相談に使える会社もあります。
さらにうれしいのが、この特約だけを使っても翌年の等級が下がらないこと。ノーカウント事故という扱いなので、保険料が上がる心配はいりません。
| 項目 | 一般的な内容 |
|---|---|
| 弁護士費用 | 1事故1名あたり300万円まで |
| 法律相談費用 | 1事故1名あたり10万円まで |
| 主な対象 | 被害者としての損害賠償請求 |
| 等級への影響 | ノーカウント事故(下がらない) |
なお、代理店型の大手損保には、加害事故で刑事弁護が必要になったときの費用まで補償する商品もあります。一方、ネット型の多くは被害事故での請求に絞った内容です。
自動車事故型と日常生活型の違い
弁護士特約には、大きく2つのタイプがあります。車やバイクがからむ事故に限る「自動車事故型」と、日常の事故まで広げた「日常生活・自動車事故型」です。
日常生活型なら、歩いているときに自転車にぶつけられた、上の階から水漏れがあった、といったトラブルにも使えます。そのぶん、保険料は少し高めです。
家族の保険との重複を調べるときは、このタイプの違いも見ておきましょう。家族の保険に日常生活型があるなら、バイク側でさらに付ける意味は薄くなります。
バイク乗りに弁護士特約が必要な理由
バイクの事故には、車の事故とは違う難しさがあります。私が特約を付けておきたいと考える理由を、6つに分けてお話しします。
もらい事故は保険会社が交渉できない
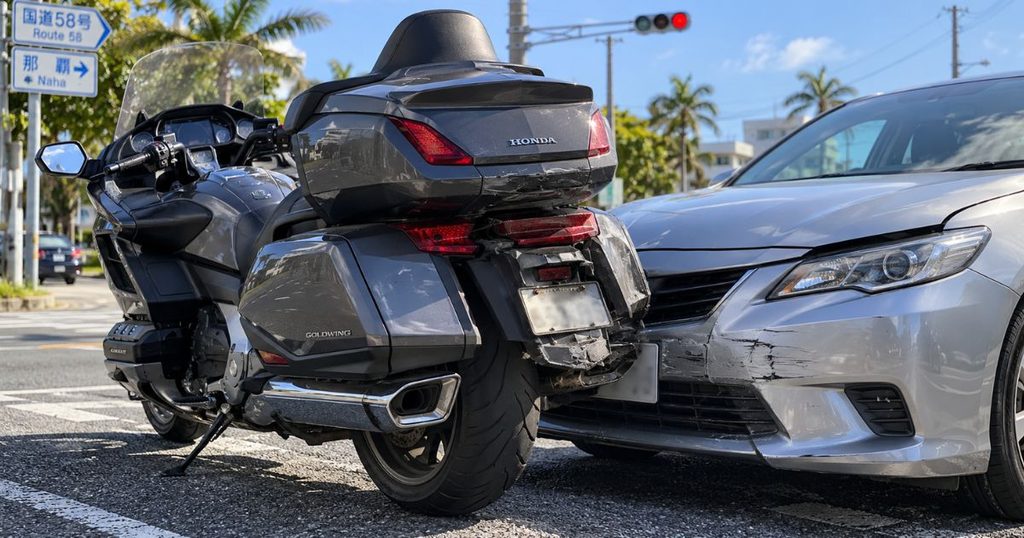
信号待ちで追突された、止まっているところにぶつけられた。こうした過失ゼロのもらい事故では、自分の保険会社は相手と示談交渉ができません。
大手損保の事故統計から推計すると、賠償事故のおよそ3件に1件がもらい事故だといわれます。どれだけ安全運転をしていても、避けられない事故はあるわけです。
交渉できない理由は、弁護士でない者が報酬を得て他人の示談などを仕事として行うことを、弁護士法第72条が禁じているからです。(出典:法務省『日本法令外国語訳データベース 弁護士法』)
保険会社が交渉できるのは、契約者にも賠償責任があり、保険金を払う立場になる事故だけ。過失がゼロなら当事者ではなくなるので、どの保険会社でも同じ扱いになります。
その結果、被害者のあなたが、交渉に慣れた相手の保険会社と1人で向き合うことに。過失がゼロでも、提示される金額が適正とは限りません。
 ヤラ
被害者なのに自分の保険会社が交渉できないと知ったとき、正直ぽかんとしました。過失ゼロの事故ほど、この特約のありがたみが分かります。
バイク事故はケガが重くなりやすい
バイクにはシートベルトもエアバッグもなく、ぶつかった衝撃がそのまま体に伝わります。警察庁の統計で比べると、死傷者に占める亡くなった人の割合は、自動二輪車が自動車の約3.4倍です。
重傷を負う人の割合は、約5倍にもなります。亡くなった人の主なけがの部位を見ても、頭と胸だけで全体の約7割を占めているんです。
東京都内では、交通事故で亡くなった人の約4分の1が二輪車に乗っていた人で、全国平均の18.7%を大きく上回っています。(出典:警視庁『二輪車の死亡事故統計』)
骨折や後遺障害が残る事故では、賠償額が数百万円から数千万円にふくらむことも。医学的な証拠を集めて正しい基準で請求するには、専門家の力が欠かせません。
弁護士基準で賠償額が大きく変わる
交通事故の慰謝料には、自賠責基準、任意保険基準、弁護士基準という3つの物差しがあります。どれを使うかで、受け取れる金額が2倍から3倍違うこともあるんです。
自賠責基準は国が定めた最低限の補償で、ケガの場合は治療費や慰謝料などを合わせて120万円が上限。(出典:国土交通省『自賠責保険・共済の限度額と補償内容』)
相手の保険会社が最初に示すのは、たいてい自賠責基準か、それに少し上乗せした社内基準の金額です。いちばん高い弁護士基準は、本人が求めても応じてもらえないのが現実でしょう。
通院したときの慰謝料を比べると、差の大きさがよく分かります。月に10日ほど通院した場合の目安です。
| 通院期間 | 自賠責基準 | 弁護士基準(むちうち等) | 弁護士基準(骨折等) |
|---|---|---|---|
| 1か月 | 8万6,000円 | 19万円 | 28万円 |
| 3か月 | 25万8,000円 | 53万円 | 73万円 |
| 6か月 | 51万6,000円 | 89万円 | 116万円 |
後遺障害が残ると、差はさらに広がります。むちうちなどで認められる14級でも、後遺障害慰謝料は自賠責基準の32万円に対し、弁護士基準では110万円が目安です。
右直事故は過失割合でもめやすい
バイク乗りが特に気をつけたいのが、直進するバイクと右折車がぶつかる右直事故。私がひやりとしたのも、まさにこの形でした。
過去の裁判例をもとにした基本の過失割合は、どちらも青信号なら直進バイク15対右折車85。左折車に巻き込まれた事故では、バイク20対車80が基本とされます。
車体が小さく生身でけがをしやすいバイクに対し、車の側がより注意を払うべきだという考え方があるため、バイクの過失は四輪同士より軽く見られるのが一般的です。
それでも相手の保険会社は、「スピードを出していた」「すり抜けてきた」と主張して、バイク側の過失を上乗せしてきがち。損害が1,000万円なら、過失が1割違うだけで100万円の差になります。
ぶつかっていないのに、避けようとして転んだ非接触事故はさらに厄介です。「勝手に転んだだけ」とされないよう、ドライブレコーダーの映像などをもとに弁護士に主張してもらう価値は大きいでしょう。
軽い事故や物損ほど費用倒れを防げる
意外かもしれませんが、特約のありがたみを実感しやすいのは、軽いケガや物損だけの事故なんです。
特約がないと、弁護士費用が増えた賠償額を上回る「費用倒れ」になりがち。慰謝料の提示が20万円から35万円に上がっても、着手金と報酬金で15万円かかれば増額分は消えてしまいます。
特約があれば、300万円までの弁護士費用は保険会社が直接支払ってくれます。増えた分をそのまま受け取れるので、数十万円の小さな事故でも遠慮なく任せられるわけです。
装備品やカスタムパーツの請求
バイクの物損では、ヘルメットやライディングジャケット、インカムなどの装備品も請求の対象。とはいえ相手の保険会社は、「古いから価値がない」と低く見積もってくることが多いんです。
ヘルメットは、一度大きな衝撃を受けたら見た目が無傷でも交換するよう、主なメーカーが案内しています。こうした根拠を示して買い替え費用を求められるのも、弁護士に任せる利点です。
修理代が時価を上回ると「全損なので時価までしか払えない」と言われがちです。ただ、時価に買い替えの諸費用を足した額までは、修理代を求められる余地があります。
マフラーや社外パーツも、事故前から付いていたことと金額を証明できれば請求できます。ハーレーやドゥカティでフレームまで傷んだ場合は、修理後の値下がり分(評価損)が認められる余地もあるでしょう。
ヤラカスタムしている人は、パーツの領収書や取り付け前後の写真を残しておいてください。いざというとき、金額を説明する何よりの手がかりになります。
相手が無保険でも弁護士に任せられる
あまり知られていないのが、二輪車の任意保険の加入率の低さです。損害保険料率算出機構の資料では、二輪車の対人賠償保険の加入率は5割を切っています。
つまり、バイク同士の事故なら、相手が任意保険に入っていないことも珍しくありません。保険会社がいなければ、加害者本人と直接やり合うことになります。
不誠実な相手から賠償金を回収するのは、正直かなりの骨折り仕事。特約があれば、こうした相手への法的な手続きも自己負担なしで弁護士に頼めます。
相手が保険に入っていても、治療の途中で治療費の打ち切りを言い渡されることがあります。医師の意見をもとに延長を交渉してもらえるのも、弁護士が入る利点のひとつです。
私が弁護士特約に助けられた体験
ここからは、私自身の体験をお話しします。特約に助けられた話と、あやうく損をしかけた話の両方です。
交差点で右折車に巻き込まれかけた日
沖縄で40年以上走ってきて、ひやりとした場面は数えるほどしかありません。そのなかで今も忘れられないのが、交差点で右折車に巻き込まれそうになったときです。
幸い大きな事故にはならなかったものの、大変だったのはそのあと。相手の保険会社とのやり取りが、想像していた以上に面倒でした。
慣れないやり取りに神経をすり減らし、「こっちは被害者なのに、なぜこんなに気を使わなければならないのか」と、ストレスばかりが溜まっていったんです。
示談交渉を任せて肩の荷が下りた
そこで頼ったのが、バイク保険に付けていた弁護士費用特約です。保険会社に連絡して特約を使い、示談交渉を専門家に丸ごと任せることにしました。
任せてからは、相手の保険会社と直接話す必要がなくなりました。あの気の重さから解放されただけでも、特約を付けていた価値は十分にあったと感じています。
もし特約がなかったら、仕事の手を止めて慣れない交渉に追われていたはず。あなたなら、交渉に慣れた相手と1人で渡り合う自信はありますか。
見直しで補償の重複に気づいた
驚いたのは、その後に自分の保険を見直したときのことです。家族が入っていた自動車保険の弁護士特約でも、私のバイクが補償の対象になると知りました。
要するに、同じ補償に二重でお金を払っていたわけです。気づかなければ、この先もずっと両方の保険料を払い続けるところでした。
この体験で痛感したのは、やみくもに特約を付けるのではなく、まず自分や家族の既契約に同じ補償がないかを確かめる大切さです。
重複がないと分かったうえで、被害事故への備えとしてしっかり選ぶ。それが、大人のライダーに必要な賢い選択だと思います。
補償が重複するかを見分ける方法
私のような二重払いを防ぐには、家族の保険のどこを見ればいいのか。確認のコツを順番に紹介します。
特約が使える家族の範囲
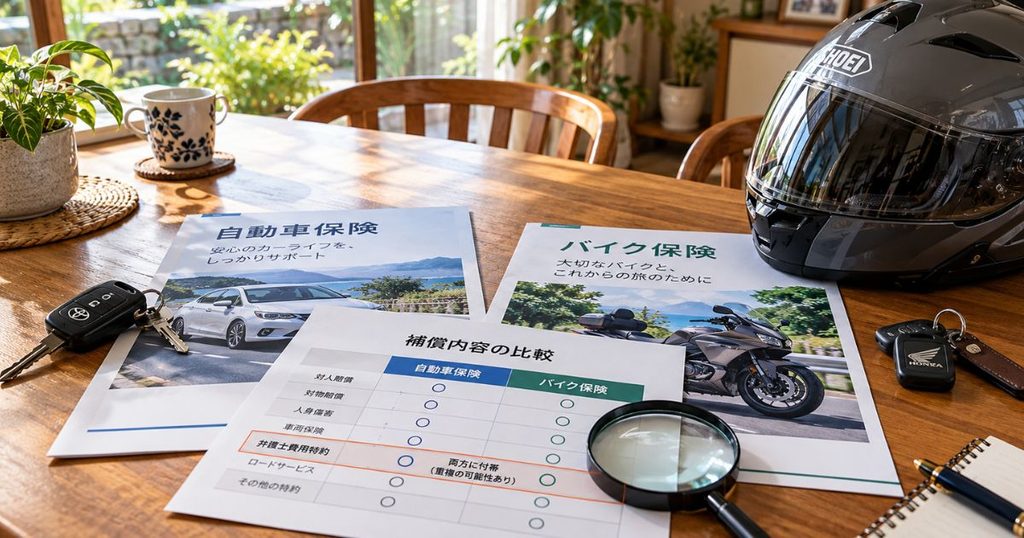
多くの弁護士特約は、契約した車だけでなく、契約者とその家族がほかの車やバイクに乗っているときの被害事故も補償します。125ccを超える中型や大型のバイクも含まれるのが一般的です。
対象になる家族の範囲は、おおむね次のとおりです。
| 対象になる人 | 補足 |
|---|---|
| 記名被保険者 | 保険証券に名前がある、主に運転する人 |
| 記名被保険者の配偶者 | 離婚した元配偶者は対象外 |
| 本人か配偶者の同居の親族 | 6親等内の血族と3親等内の姻族 |
| 本人か配偶者の別居の未婚の子 | 一度も結婚したことがない子 |
| 契約した車に乗っている人 | その車に乗っているときだけ |
家族が別の保険会社で契約していても、条件を満たせば使えます。たとえば妻の自動車保険に特約があれば、特約なしのバイク保険で走る夫の被害事故も補償される、といった具合です。
同居か別居かは暮らしの実態で決まる
意外と迷いやすいのが「同居」の考え方。保険では住民票の住所ではなく、台所や浴室を一緒に使って暮らしているかどうかで判断されます。
二世帯住宅で生活の設備が分かれていれば、住民票が同じでも別居とされることがあります。反対に、同じ敷地の離れでも台所を共有していれば、同居になりやすいでしょう。
下宿中の大学生や独身の社会人なら、別居の未婚の子として親の特約が使えます。ただし、離婚歴がある子は「未婚」に入りません。
別居している既婚の子や、別居の親は家族の範囲に入りません。実家の保険で守られていると思い込まず、保険証券で確かめてください。
火災保険やカード付帯は約款を確認
火災保険やクレジットカードに、弁護士特約が付いていることもあります。ただ、それがあるからバイク保険はいらない、と決めるのは早計です。
こうした特約は、自動車やバイクの事故を対象外にしていることが多いからです。補償に含める商品もありますが、限度額が低めの場合もあります。
確かめるときは、名前ではなく約款の中身で判断するのがコツ。少なくとも次の4点は見ておきましょう。
- 車やバイクの事故が対象か
- 事故にあう本人が対象者か
- 相手への賠償請求に使えるか
- 相談と依頼の限度額はいくらか
重複していたら1つの契約に集約する
2つの契約で特約が重なっても、上限が合わせて600万円になるのでむだではない、という考え方もあります。ただ保険は実際にかかった費用しか出ないので、二重に受け取ることはできません。
交通事故の弁護士費用が300万円を超えるのは、ごくまれです。基本は、家族のなかでいちばん広く補償される契約に特約を1つ集め、ほかは外すのが合理的でしょう。
ヤラ更新の前に、家族全員の保険証券をテーブルに並べてみてください。私はそれで、同じ特約に二重で払っていたことに気づきました。
重複していても残したほうがいい場合
家族の保険でカバーできても、バイク保険側に特約を残したほうがいい場合があります。乗り方によっては、こちらのほうが大切かもしれません。
友人を後ろに乗せる人や貸す人
いちばん分かりやすいのが、家族以外の友人や恋人を後ろに乗せて二人乗りする場合です。家族の保険の特約で守られるのは、契約者とその家族だけだからです。
後ろに乗せた友人がもらい事故でケガをしても、そのバイク自体の保険に特約がなければ、友人は補償を受けられません。友人にバイクを貸すときも同じことが起こります。
仲間とのツーリングで二人乗りをよくする人は、バイク保険側にも特約を残しておくと安心。大切な人を乗せるなら、なおさらです。
原付でファミリーバイク特約を使う人
125cc以下の原付なら、家族の自動車保険のファミリーバイク特約で乗っている人も多いでしょう。主契約に弁護士特約が付いていれば、原付の事故でも原則として使えます。
ただし、友人が原付を借りて事故にあった場合、その友人は弁護士特約の対象外です。また、ファミリーバイク特約そのものは、250ccや400ccのバイクには使えません。
代理店で「ファミリーバイクには使えない」と案内されたという話も耳にします。疑問があれば、保険会社の窓口に直接確かめるのが確実です。
仕事でバイクを使う人は対象外に注意
個人向けの弁護士特約は、事業用ナンバーのバイクや業務中の事故を対象外にしていることが少なくありません。フードデリバリーの配達中なども、契約によっては使えない可能性があります。
仕事でバイクを使うなら、業務での使用に対応した保険かどうかを契約前に確かめておきましょう。個人事業主や法人でも契約できるバイク保険もあります。
弁護士特約が使えない場面と注意点
特約を付けていても、どんな場面でも使えるわけではありません。いざというときに慌てないよう、使えない場面を知っておきましょう。
単独転倒や過失100%の事故
弁護士特約は、相手に損害賠償を請求するための費用を補償するもの。そのため、立ちごけや単独の転倒のように、請求する相手がいない事故には使えません。
自分に100%の過失がある事故も同じです。ただ、道路の陥没や落下物が原因で転んだ場合は、道路の管理者に請求できる可能性があり、特約が使えることもあります。
このほか、無免許運転や飲酒運転、故意や重大な過失による事故、家族が相手の事故なども対象外。約款に一度目を通しておくと安心です。
事故のあとから付けても間に合わない
見落としがちなのが、事故が起きたあとに特約を付けても、その事故には使えないという点。補償は、事故の時点で特約が有効になっていることが前提です。
相手との示談が成立したあとの依頼も、原則として対象になりません。示談書にサインする前に相談するのが鉄則でしょう。
また、弁護士に依頼する前には保険会社の承認が必要です。自分の判断だけで契約を結ぶと、費用が出ないこともあるので気をつけてください。
弁護士費用が自己負担になる場合
特約を使えば、ほとんどの事故で自己負担はゼロです。ただし、例外が2つあります。
1つ目は、保険会社の支払い基準を上回る報酬を求める弁護士に依頼した場合。総額が300万円以内でも、基準との差額は自分持ちになります。
2つ目は、重い後遺障害や死亡事故で、得られる賠償額がおよそ1,500万円を超えるような場合です。弁護士費用が上限の300万円を超えた分は、受け取った賠償金から払うことになります。
日弁連と協定を結ぶ保険会社は、日弁連の基準に沿って弁護士費用を支払います。協定のない会社も自社の基準で300万円まで補償するので、特約は問題なく使えます。
保険料の相場と見積もりの比べ方
ここでは、特約の保険料の目安と、保険料を抑えながら特約を選ぶ方法を紹介します。
特約の保険料は年3,000円ほどから
弁護士特約の保険料は会社によって違いますが、自動車事故型なら年3,000円から4,000円前後が目安。日常生活型まで広げると、年5,000円から6,000円台になります。
| 特約のタイプ | 年額の目安 | 主な対象 |
|---|---|---|
| 自動車事故型 | 3,000〜4,000円前後 | 車やバイクの被害事故 |
| 日常生活・自動車事故型 | 5,000〜6,300円前後 | 上記に加えて日常の事故 |
三井ダイレクトのバイク保険の契約例では、重複していた特約を外して、年16,950円の保険料が12,690円になったものもありました。特約1つで年4,000円以上の違いです。
三井ダイレクトの弁護士費用補償特約の中身は、「三井ダイレクトのバイク保険の評判と補償内容」でくわしく紹介しています。
重複しているなら、外すだけで毎年これだけ浮くわけです。反対に、重複がないのに外してしまうと、もらい事故のときに大きな損をしかねません。
保険料を下げたいからといって、重複のない特約まで削るのはおすすめしません。節約するなら、特約を残したまま保険会社を比べるほうが効果的です。
条件をそろえて一括見積もりで比べる
保険料を抑える近道は、必要な特約を削ることではなく、同じ補償で複数社を比べることです。同じ条件でも、年齢や等級によって会社ごとに年1万円前後の差がつくことがあります。
比べるときは、対人・対物無制限や人身傷害、弁護士特約の有無をすべての会社でそろえてください。家族の保険と重複している人は、特約なしの条件で並べれば大丈夫です。
複数社の見積もりを一度に取るなら、一括見積もりサービスが手軽です。使い方は、「バイク保険の会社選びと一括見積もりのコツ」で紹介しています。
ヤラ見積もりは特約ありとなしの両方で取ると、差額がひと目で分かります。その金額と家族の補償を見比べてから決めるのが、私のやり方です。
事故にあったときの特約の使い方
特約は、使い方を知っていてこそ役に立ちます。事故にあったときの流れと、弁護士の選び方を見ておきましょう。
使うなら事故直後の早い段階で
弁護士特約が使えるのは、事故の直後から示談が成立するまで。いちばんのおすすめは、できるだけ早い段階で相談することです。
早く頼むと費用がかさむのでは、と心配する人もいます。でも、ほとんどの事故は上限300万円に収まるので、いつ頼んでも自己負担は変わりません。
早めに入ってもらえば、通院の仕方のアドバイスや、治療費の打ち切りへの対応も任せられます。後遺障害の申請に向けた準備も、最初から進めてもらえるでしょう。
流れとしては、まず自分と家族の保険を確かめ、保険会社に特約を使いたいと伝えて承認をもらいます。費用は、保険会社から弁護士事務所へ直接支払われるのが一般的です。
弁護士は自分で選ぶこともできる
保険会社が紹介する弁護士に、必ず頼まなければならない決まりはありません。交通事故にくわしい弁護士を、自分で探して依頼することもできます。
自分で選ぶときは、保険会社の支払い基準の範囲で引き受けてくれるかを最初に確認しておくこと。これだけで、思わぬ自己負担を防げます。
相手と自分の保険会社が同じでも、特約は問題なく使えます。言い出しにくいと感じたら、先に法律事務所へ相談し、保険会社への連絡を代わりにしてもらう手もあります。
弁護士特約のよくある疑問
最後に、弁護士特約についてよく聞かれる質問にまとめて答えます。気になるものから開いてみてください。
バイク保険の弁護士特約に関するよくある質問(FAQ)
Q1. 弁護士特約を使うと、翌年のバイク保険の保険料は上がりますか?
A. 上がりません。弁護士特約だけを使った場合はノーカウント事故として扱われ、翌年の等級は下がらないのが一般的です。対人賠償や車両保険を使うと3等級下がりますが、弁護士特約はそれとは別の扱いなので、遠慮せずに使って大丈夫です。
Q2. 家族の自動車保険の弁護士特約は、自分のバイク事故にも使えますか?
A. 多くの保険会社では使えます。記名被保険者とその配偶者、同居の親族、別居の未婚の子であれば、契約した車以外のバイクに乗っているときの被害事故も対象になるのが一般的です。ただし補償の範囲は会社や商品で異なるので、保険証券と約款で確かめてください。
Q3. 自分にも過失があるバイク事故でも、弁護士特約は使えますか?
A. 使えます。相手にも過失があり、損害賠償を請求できる立場であれば対象です。右直事故や左折車の巻き込み事故のように過失割合でもめやすい事故こそ、特約を使って弁護士に交渉を任せる価値があります。
Q4. 立ちごけや単独転倒でも、弁護士特約は使えますか?
A. 原則として使えません。弁護士特約は相手に損害賠償を請求するための費用を補償するもので、請求する相手がいない事故は対象外です。ただし、道路の陥没や落下物が原因で転倒し、道路の管理者などに請求できる場合は使える可能性があります。
Q5. 事故にあったあとで弁護士特約を付けても使えますか?
A. その事故には使えません。補償を受けるには、事故の時点で特約が有効になっている必要があります。ただし、自分の保険に付いていなくても、事故の前から家族の自動車保険などに特約があれば使える場合があるので、まずは家族の契約を確認してみてください。
Q6. 相手と自分の保険会社が同じでも、弁護士特約は使えますか?
A. 問題なく使えます。保険会社のなかでは、被害者側と加害者側で担当を分けるのが一般的です。自分の保険会社に言い出しにくいときは、先に法律事務所へ相談し、保険会社への連絡を代わりにしてもらう方法もあります。
Q7. 弁護士特約がない場合、弁護士費用を相手に請求できますか?
A. 示談交渉の段階では、原則として請求できません。弁護士費用は各自で負担するのが基本で、裁判を起こして勝訴した場合に限り、認められた損害額の1割程度が弁護士費用として上乗せされるのが一般的です。
バイク保険の弁護士特約のまとめ
バイク保険の弁護士特約は、付けるかどうかより「どの契約に付けるか」が大事な特約です。最後に、今回のポイントをまとめておきます。
- もらい事故は保険会社が交渉できない
- 特約は1人300万円まで補償
- 使っても等級は下がらない
- 弁護士基準で賠償額が増えやすい
- 家族の自動車保険と重複しやすい
- 同居か別居かは暮らしの実態で判断
- 二人乗りや貸し借りなら残すと安心
- 見積もりは条件をそろえて比べる
私自身、特約に助けられた一方で、気づかないまま二重に保険料を払いかけた経験があります。だからこそ、付ける前に家族の契約を見直すことをすすめたいんです。
あなたの家族の保険には、どんな特約が付いているでしょうか。まずは保険証券を並べて、補償の重なりを確かめてみてください。
補償の範囲や家族の扱いは保険会社や商品ごとに異なるので、正確な情報は各社の公式サイトや約款をご確認ください。判断に迷うときは、保険会社の窓口や交通事故にくわしい弁護士にご相談ください。
重複がないと分かったら、特約を付けた条件で一括見積もりを取り、各社の保険料を並べてみましょう。あなたに合う1社が、きっと見えてくるはずです。