こんにちは、ラグジュアリー・モーターサイクルのヤラです。
沖縄でバイクに乗り続けて40年以上になります。ありがたいことに、大きな自損事故には遭わずに来られました。
それでも、若い頃に交差点で右折車に巻き込まれかけた瞬間は、今でもはっきり覚えています。ブレーキを握った手の感覚まで、体が忘れていないんです。
以前、ロードキングの保険を更新するときに、インズウェブで複数社の見積もりを並べました。対人・対物を無制限にするのは迷わなかったものの、手が止まったのが自分のケガへの備えです。
搭乗者傷害の定額払いで足りるのか。それとも、治療費や休んだ間の収入まで実費で出る人身傷害まで付けるべきか。
今回は、そのとき私が考えた順番に沿って、2つの補償の違いや必要な人の見分け方、保険料の差の確かめ方をお話しします。読み終えるころには、あなたに合う答えが出せるはずです。
- 人身傷害と搭乗者傷害の支払方式の違い
- バイクに人身傷害が求められる理由
- 人身傷害が必要な人と外せる人の特徴
- 付けた場合と外した場合の保険料の比べ方
バイク保険の人身傷害は必要かの結論
まずは、私なりの答えからお伝えします。判断の軸は「自分のケガで暮らしが揺らぐかどうか」と「保険料の差」の2つです。
全員に必須ではないが外す前に考えたい
私の答えは、人身傷害はすべてのライダーに必須とは限らない、というものです。貯えが十分にあり、養う家族もいない人なら、搭乗者傷害だけで回せる場合もあります。
ただ、外す前に一度だけ立ち止まってほしいんです。バイクは体ひとつで走る乗り物で、軽い転倒でも骨折や長い通院につながりやすいからです。
実際、バイクの任意保険に入っている人のうち、人身傷害を付けているのは4割弱しかいません。安い搭乗者傷害で済ませている人が多いのが現状でしょう。
とはいえ、みんなが外しているから大丈夫とは言い切れないのが保険の難しいところ。人数の多さではなく、あなたの事情で決めるのが筋かなと思います。
自分のケガを自己資金で吸収できるか
判断の物差しはシンプルです。もし事故で3か月働けなくなったら、治療費と生活費をあなたの貯えだけでまかなえるでしょうか。
答えが「なんとかなる」なら、人身傷害の優先度はそれほど高くありません。逆に「厳しい」と感じたなら、付ける方向で考えたほうが安心です。
そのうえで、人身傷害を付けた見積もりと外した見積もりを並べ、年間の差額を見てください。差額と、もしものときの自己負担を比べれば、答えはぐっと出しやすくなります。
人身傷害の要否は、ケガによる治療・休業・生活への影響を自己資金で吸収できるかで決まります。付けた場合と外した場合の保険料差も必ず見比べましょう。
 ヤラ
私は「3か月入院したら家計はどうなるか」を書き出してから決めました。数字にすると、迷いがすっと消えるんです。
人身傷害と搭乗者傷害の違い
どちらも自分や同乗者のケガに備える補償ですが、お金の出方がまるで違います。ここを押さえておくと、見積もり画面での迷いがかなり減りますよ。
人身傷害は実際の損害を補う保険
人身傷害は、契約したバイクでの事故で運転者や同乗者がケガをしたとき、実際にかかった損害を保険金額の範囲で支払う補償です。
対象になるのは、治療費だけではありません。休んだ間の収入減、入院や通院の慰謝料、後遺障害が残ったときの将来の収入減まで含まれます。
しかも、自分の過失割合に関係なく支払われるのが大きな特徴。単独の転倒のように、自分の責任が100%の事故でも対象になります。
ただし「実際の損害」といっても、領収書どおりに青天井で出るわけではありません。保険会社の約款に決められた基準で計算した金額になる点は覚えておきましょう。
搭乗者傷害は決まった額が出る保険
搭乗者傷害は、ケガの日数や程度に応じて、あらかじめ決まった金額を受け取る補償です。実際の治療費がいくらかかったかは関係ありません。
ネット型の保険会社では、治療日数が4日以下なら1万円、5日以上なら一律10万円という形が多くなっています。亡くなったときは契約した金額、後遺障害は程度に応じてその一部が出ます。
手続きが簡単で、早めに受け取れるのはありがたいところ。そのかわり、手術や長い入院で何百万円かかっても、受け取れるのは決まった額だけです。
言い換えると、搭乗者傷害は事故直後の急な出費を埋める「お見舞い金」に近い存在。暮らし全体を支える補償とは、役割が違うんです。
支払方式の違いを表で比べる
2つの補償の違いを表にすると、次のようになります。
| 比べる項目 | 人身傷害 | 搭乗者傷害 |
|---|---|---|
| 支払い方 | 実際の損害額(約款の基準で計算) | 決まった金額(定額払い) |
| 過失割合の影響 | 関係なく保険金額まで補償 | 関係なく定額を支払い |
| 入院・通院 | 治療費・休業損害・慰謝料を実額で | 4日以下1万円、5日以上10万円が多い |
| 死亡・後遺障害 | 将来の収入減や介護費用も含めて補償 | 契約金額、または程度に応じた一部 |
| 受け取る時期 | 損害額が固まれば示談前でも可 | 日数の条件を満たせば早めに |
| 保険料 | 高め | 安め |
搭乗者傷害の10万円は、治療が長く続いても基本的に同じ額です。入院や休業が長引くほど、実際の損害との差は大きく開いていきます。
自損事故傷害と無保険車傷害との違い
見積もり画面には、自損事故傷害や無保険車傷害という言葉も並びます。どちらも人身傷害と似ていますが、使える場面がぐっと限られる補償です。
自損事故傷害は、単独事故など相手に責任がない事故だけが対象。死亡で1,500万円、入院は日額6,000円、通院は日額4,000円で、入通院の合計は100万円が上限という形が一般的です。
無保険車傷害は、相手が任意保険に入っていない、ひき逃げで相手が分からないといった事故に備えるもの。対象は原則として死亡と後遺障害だけで、ふつうのケガの治療費は出ません。
注意したいのは、相手にも少しだけ過失がある事故です。たとえば自分8割・相手2割なら相手の自賠責が使えるため、自損事故傷害の対象から外れてしまいます。
両方入ると二重に受け取れるか
人身傷害と搭乗者傷害の両方を付けた場合、両方から保険金を受け取れます。搭乗者傷害は定額払いなので、人身傷害の支払いから差し引かれないからです。
事故直後は搭乗者傷害で当座の出費をしのぎ、治療や休業の実際の損害は人身傷害で埋める。こうした組み合わせ方をする人もいます。
ただし、保険会社によっては同時に付けられないことがあります。代理店型の一部では、一時金払いの搭乗者傷害は人身傷害を付けない場合にしか選べません。
反対に、人身傷害を2つの契約で重ねても、実際の損害額より多くは受け取れません。ここは混同しやすいので気をつけてください。
バイクに人身傷害が求められる理由
四輪の普通乗用車では、8割を超える車に人身傷害が付いています。バイクでこそ考えてほしい理由を、数字と仕組みの両面から見ていきましょう。
四輪より死亡・重傷になりやすい
バイクにはシートベルトもエアバッグもありません。ぶつかった衝撃は、そのまま体に返ってきます。
警察庁の統計をもとに計算すると、事故で亡くなる人の割合は、自動二輪車が四輪車の約3.4倍。重傷を負う人の割合は約5倍に達します。(出典:警察庁『交通事故分析資料』)
原付でも、亡くなる割合は四輪車の約2.1倍、重傷の割合は約4.4倍。排気量が小さいから安心、とは言えないんです。
二輪車で亡くなった人の致命傷は、頭と胸だけで約7割を占めます。助かったとしても、脳や脊髄のケガで重い後遺障害が残ることも珍しくありません。
あなたは、自分が事故の当事者になる場面を一度でも想像したことがありますか。
単独事故は相手から何も出ない
二輪車の死亡事故のうち、およそ3件に1件は相手のいない単独事故です。カーブを曲がりきれずにガードレールにぶつかる、といった事故ですね。
高速道路に限ると、その割合は7割を超えます。速度が高いぶん、ちょっとした操作の誤りがそのまま大事故につながるわけです。
単独事故では、賠償を求める相手がいません。自賠責保険も「他人のケガ」のための保険なので、自分のケガには1円も出ないんです。
つまり人身傷害がなければ、治療費も休業中の生活費も、自分の財布と健康保険で何とかするしかありません。
過失割合の分は自己負担になる
相手がいる事故でも、走っているバイクにはたいてい過失がつきます。バイク側がゼロになるのは、停車中に追突されたような場面くらいです。
バイクと四輪の代表的な事故について、基本の過失割合を表にしました。
| 事故の形 | 基本の過失割合(バイク:四輪) |
|---|---|
| 直進バイクと右折車(右直事故) | 15:85 |
| 右折バイクと直進車 | 70:30 |
| 左折車による巻き込み | 20:80 |
| 信号のない交差点の出会い頭(バイクが左方) | 30:70 |
| 車線変更した車と後ろの直進バイク(一般道) | 20:80 |
相手から受け取る賠償金は、自分の過失の分だけ減らされます。これを過失相殺といいます。
たとえば損害の総額が3,000万円で、過失割合が自分3割・相手7割なら、相手の保険から出るのは2,100万円。残りの900万円は自己負担です。
人身傷害を3,000万円以上で付けていれば、この900万円の穴を埋められます。過失割合に関係なく支払われる仕組みが、ここで生きてくるんです。
ヤラ右折車とヒヤッとした私だから言えますが、直進していてもバイクに過失はつきます。「自分は悪くない」だけでは家計を守れないんです。
訴訟基準差額説で過失分も取り戻せる
人身傷害には、あまり知られていない利点がもう1つあります。それが「訴訟基準差額説」と呼ばれる考え方です。
交通事故の損害は、裁判で使われる基準で計算すると、保険会社の約款基準より高くなるのがふつう。そのうえで最高裁は、人身傷害の保険金をまず被害者自身の過失分に充てる考え方を示しました。
具体例で見てみましょう。裁判の基準で損害が1,000万円、自分の過失が3割、人身傷害から400万円を受け取ったとします。
400万円はまず自分の過失分300万円に充てられ、相手への請求から差し引かれるのは残りの100万円だけ。相手から600万円を受け取れるので、合計は1,000万円になります。
過失が2〜3割あっても、過失ゼロと同じ水準まで取り戻せる可能性がある。これは搭乗者傷害にはない、人身傷害ならではの働きでしょう。
請求の順番や約款の書き方によって、最終的に受け取れる額が変わることがあります。過失割合でもめている事故では、弁護士に間に入ってもらうのが近道です。
弁護士に任せる費用の備え方は、「バイク保険の弁護士特約が必要かを判断するポイント」でくわしく書いています。
示談前に治療費や休業損害を受け取れる
相手がいる事故で賠償金が支払われるのは、治療が終わって示談がまとまったあとです。バイクの事故はケガが重くなりやすく、決着まで長くかかることもあります。
その間も、家賃やローンの支払いは待ってくれません。自分の過失が大きい事故では、相手の保険会社が治療費の立て替えに応じてくれないこともあります。
人身傷害なら、損害額が固まった段階で、示談を待たずに自分の保険会社から受け取れます。お金の心配を減らして治療に専念できるのは、想像以上にありがたいことでしょう。
さらに、人身傷害だけを使った事故はノーカウント事故の扱いになり、翌年の等級は下がりません。使ったことで保険料が跳ね上がる心配もないんです。
自賠責の傷害120万円では足りない
「相手の自賠責があるから大丈夫」と考える人もいます。でも、自賠責のケガの補償は、治療費・休業損害・慰謝料を合わせて1人120万円が上限です。(出典:国土交通省『自賠責保険・共済の限度額と補償内容』)
骨折して手術と入院をすれば、治療費だけで120万円の枠を使い切ってしまうことも。そうなると、休業損害や慰謝料に回るお金はほとんど残りません。
しかも、二輪車の任意保険の加入率は5割を切っています。バイク同士の事故なら、相手が十分な賠償をできないことも覚悟しておくべきでしょう。
人身傷害を付けていれば、相手が無保険でも、ひき逃げで相手が分からなくても、自分の保険会社から補償を受けられます。
人身傷害のデメリットと注意点
もちろん、人身傷害にも気をつけたい点があります。付けるかどうかを決める前に、良い面と同じくらい知っておいてください。
付けると保険料が上がる
人身傷害のいちばんのデメリットは、やはり保険料です。バイクはケガが重く長引きやすいため、実損払いの人身傷害はどうしても割高になります。
損害保険料率算出機構の資料を見ると、バイクの任意保険に入っている人のうち、人身傷害を付けているのは約38%。搭乗者傷害の約55%を下回っています。(出典:損害保険料率算出機構『自動車保険の概況』)
保険料が負担になって、任意保険そのものを解約してしまっては元も子もありません。補償と保険料の釣り合いを、落ち着いて見ることが大切です。
単独事故では約款基準での支払い
相手のいない単独事故で人身傷害だけを受け取る場合、金額は保険会社の約款基準で計算されます。弁護士が相手に請求するときの基準より、低めに決められているのがふつうです。
慰謝料を例に、3つの基準を比べてみました。約款基準の金額は、保険会社によって多少異なります。
| 慰謝料の種類 | 自賠責の基準 | 人身傷害の約款基準 | 弁護士の基準 |
|---|---|---|---|
| 入院・通院の慰謝料 | 1日4,300円 | 入院1日8,600円、通院1日4,300円 | 期間に応じた算定表で計算 |
| 後遺障害の慰謝料(14級) | 32万円 | 50万円程度 | 110万円 |
| 死亡の慰謝料 | 400万円+遺族の分 | 1,600万〜2,400万円程度 | 2,000万〜2,800万円 |
約款基準は自賠責より手厚いものの、裁判の基準には届きません。それでも、何も出ないのと比べれば大きな差でしょう。
保険金が出ないケースもある
人身傷害を付けていても、保険金が出ない事故があります。代表的なのは、次のような場面です。
- 無免許運転や飲酒運転での事故
- 故意や重大な過失によるケガ
- サーキット走行や競技中の事故
- 地震や噴火、津波による事故
このほか、病気が原因の事故や、持ち主に無断で借りたバイクでの事故なども対象外です。サーキット走行を楽しむ人は、走行会向けの保険を別に考えておきましょう。
四輪の人身傷害はバイクに使えない
意外と多い勘違いが、「車の保険で人身傷害に入っているから、バイクも大丈夫」というものです。
四輪の自動車保険の人身傷害は、車外も補償するタイプなら歩行中の事故まで守ってくれます。ところが、バイクや原付に乗っている間の事故は対象外なんです。
反対に、バイク保険の人身傷害で車外も守るタイプに入っていても、自分や家族が持っている車を運転している間の事故は補償されません。
人身傷害が必要な人と外せる人
ここからは、どんな人が人身傷害を優先すべきかを具体的に見ていきます。あなたの暮らしと照らし合わせながら読んでみてください。
優先して付けたいライダーの特徴
人身傷害の優先度が高いのは、ケガをしたときの治療費や収入減を、自分のお金で受け止めきれない人です。具体的には、次のような人が当てはまります。
通勤や高速道路でよく走る人
乗る回数が多いほど、事故にあう確率は上がります。東京都内では、二輪車の死亡事故の半分以上が通勤の途中で起きていました。
高速道路をよく使う人も同じ。先ほどお話ししたとおり、高速道路での二輪車の死亡事故は7割以上が単独事故です。
家族を養う人や自営業の人
家計を支える人が長く働けなくなると、家族の暮らしがそのまま揺らぎます。治療費より、収入が途絶えることのほうが重くのしかかるんです。
会社員なら健康保険の傷病手当金がありますが、自営業の人には原則ありません。仕事を休めば、その分の収入がまるごと消えてしまいます。
若い人や子どもが小さい人も、将来の収入減が大きく計算されるぶん、手厚い備えが欠かせないでしょう。
家族を後ろに乗せて走る人
二人乗りをする人も要注意です。後ろに乗せた人が配偶者や同居の家族だと、運転者のミスで事故になっても対人賠償が使えません。
家族の治療費をきちんと補うには、同乗者も守ってくれる人身傷害が頼りになります。
ヤラ私の周りでも、自営業の仲間ほど人身傷害を外しません。休めば収入がゼロになる怖さを、肌で知っているからでしょうね。
搭乗者傷害だけでも回る人
一方で、人身傷害を外す選択が理にかなう人もいます。数百万円単位の出費や半年ほどの休業を、貯えで受け止められる人です。
民間の医療保険や所得補償の保険にしっかり入っている人も、外す選択肢があります。乗るのは週末だけで、扶養する家族もいないなら、なおさらでしょう。
こうした人は、保険料の安い搭乗者傷害で事故直後の出費に備え、浮いたお金をほかの補償に回すのも1つの考え方です。
外せるかどうかの目安は、大きなケガでも家計が崩れないかです。貯えやほかの保険で、数百万〜数千万円の損失に備えられているかを確かめてから決めましょう。
健康保険や労災との重なりを確認
「健康保険や労災があるから、人身傷害はいらない」と考える人もいるかもしれません。ただ、それぞれ補える範囲が違います。
健康保険はバイク事故の治療にも使えますが、出るのは保険診療の範囲だけ。休業中の収入減や慰謝料、将来の介護費用などは出ません。
通勤中の事故なら労災も使えます。治療費や休業補償は人身傷害と重なるため二重には受け取れませんが、休業特別支給金の20%は別に受け取れるとされています。
民間の医療保険や搭乗者傷害は定額払いなので、人身傷害と両方から受け取れます。手元の保険を並べて、足りない部分を見極めるのがコツです。
保険金額と補償タイプの選び方
人身傷害を付けると決めたら、次は保険金額と補償の範囲を選びます。ここを誤ると、いざというときに足りなかったり、保険料のむだになったりします。
3,000万円で足りるかの目安
人身傷害の保険金額は、3,000万円から無制限の間で選ぶのが一般的です。バイクで人身傷害を付けている人の約6割が3,000万円を選び、無制限は1割強にとどまります。
ただ、重い事故の損害額は、年齢や収入、家族構成しだいで5,000万円を超えることも少なくありません。
ある保険会社の約款基準で、年収500万円の人が亡くなった場合の損害額の目安を見てみましょう。
| 年齢 | 独身 | 夫婦 | 夫婦+子ども2人以上 |
|---|---|---|---|
| 30歳 | 約7,200万円 | 約8,800万円 | 約9,900万円 |
| 40歳 | 約6,300万円 | 約7,600万円 | 約8,500万円 |
| 50歳 | 約5,000万円 | 約6,100万円 | 約6,700万円 |
| 60歳 | 約4,200万円 | 約5,100万円 | 約5,600万円 |
若くて家族が多いほど、3,000万円では届かない差が大きくなります。家計の柱で子どもがまだ小さい人は、5,000万円から無制限を考えてもいいでしょう。
なお、常に介護が必要な重い後遺障害が残った場合、保険金額の2倍まで払う会社や、無制限として扱う会社もあります。ただし、亡くなった場合などは契約した金額が上限です。
車内のみと車外もありの違い
人身傷害には、契約したバイクに乗っている間だけを守るタイプと、歩行中や他人の車に乗っている間の自動車事故まで守るタイプがあります。
車外まで守るタイプは補償が広いぶん、保険料は高め。車の保険ですでに車外も守る人身傷害に入っているなら、バイク側は「搭乗中のみ」にして重なりを避ける手があります。
何台も持っている人も同じです。車外まで守る契約は1台だけにして、残りを搭乗中のみにすれば、補償を保ったまま保険料を抑えられます。台数の多い私にとって、ここは保険料に直結する話でした。
ただし、車外まで守っていた契約を解約すると、歩行中などの補償がまるごと消えてしまいます。乗り換えや廃車のときは、残す契約の補償を見直してください。
2つのタイプの中身は、「三井ダイレクトのバイク保険の補償内容と評判」でも具体的に紹介しています。
原付はファミリーバイク特約も候補
125cc以下の原付なら、家族の自動車保険に付けるファミリーバイク特約も選べます。自分のケガの補償は「自損傷害型」と「人身傷害型」の2種類です。
自損傷害型は保険料が安いかわりに、相手がいない事故か、相手に過失がない事故しか補償されません。相手にも過失がある事故では、自分のケガは対象外になってしまいます。
人身傷害型なら、相手がいる事故も含めて実際の損害を補償してくれます。ただし、主契約の自動車保険で人身傷害に入っていることが条件になるのが一般的です。
通勤や通学で毎日原付に乗るなら、人身傷害型を選んでおくと安心でしょう。
保険会社ごとの付帯ルールの違い
見積もり画面で「人身傷害が選べない」と戸惑う人もいます。これは、保険会社ごとに付け方の決まりが違うためです。
たとえばチューリッヒでは、原付の契約に人身傷害を付けられません。原付の場合は、自損事故傷害と定額払いの特約で備える形になります。
代理店型の一部では、一時金払いの搭乗者傷害と人身傷害を同時に付けられない決まりもあります。逆に三井ダイレクトやアクサダイレクトのように、両方を組み合わせられる会社もあるんです。
選べる保険金額の幅や、重い後遺障害が残ったときの扱いも会社で違います。同じ「人身傷害あり」でも中身は同じではない、と思っておきましょう。
私がロードキングで迷ったこと
ここで少し、私自身の話をさせてください。ロードキングの保険を更新したとき、人身傷害をどう考えたかという体験です。
搭乗者傷害の定額で足りるかを考えた
インズウェブで複数社の見積もりを並べたとき、対人・対物を無制限にするのは迷いませんでした。相手への賠償は、削ってはいけない部分だと考えているからです。
手が止まったのは、自分のケガの欄でした。搭乗者傷害だけなら保険料は抑えられる。でも長く入院しても10万円で終わりという中身を見て、正直ひやりとしたんです。
ロードキングは、車重が370kgを超える大きなバイクです。転べば足を挟まれることもありますし、骨折すれば何か月も満足に動けないでしょう。
そのとき頭に浮かんだのが、若い頃に右折車に巻き込まれかけた交差点の光景でした。あと一瞬遅れていたらと考えると、定額だけで足りるとは思えませんでした。
仲間の盗難で知ったお金の怖さ
もう1つ、決め手になった記憶があります。福岡の仲間が、ハーレーを盗まれたときのことです。
バイクは戻らず、手元に残ったのは高額なローンだけ。買い直す余裕もなく、彼はバイクを降りるしかありませんでした。
盗難とケガでは、話が違うように見えますよね。でも、思いがけない出費が暮らしを崩すという点では、まったく同じなんです。
あの姿を見てから、保険は「趣味を続けるための備え」だと考えるようになりました。もしものときに家族の暮らしまで揺らがないか。そこを基準にしています。
差額と自己負担を比べて決めた
最終的に、私は人身傷害を付けることにしました。保険料の差額と、もしものときに自分で背負う金額を並べると、答えは自然に出たんです。
差額は決して小さくありませんでした。それでも、過失割合しだいで数百万円の自己負担があり得ると考えれば、払う意味は十分にあると感じました。
年を重ねると、ケガの治りが遅くなるのも実感しています。もちろん、これは60代で家族がいて、何台もバイクを持つ私の場合の答えです。
大切なのは、何となく付ける・外すのではなく、差額と自己負担を比べて自分で決めること。それが大人のライダーの備え方だと、私は思っています。
保険料の差を見積もりで確かめる
人身傷害を付けるかどうかは、最後は保険料の差で決まります。ここでは、差額を正しく確かめる手順と、補償を残したまま保険料を抑えるコツを紹介します。
付けた場合と外した場合を並べる
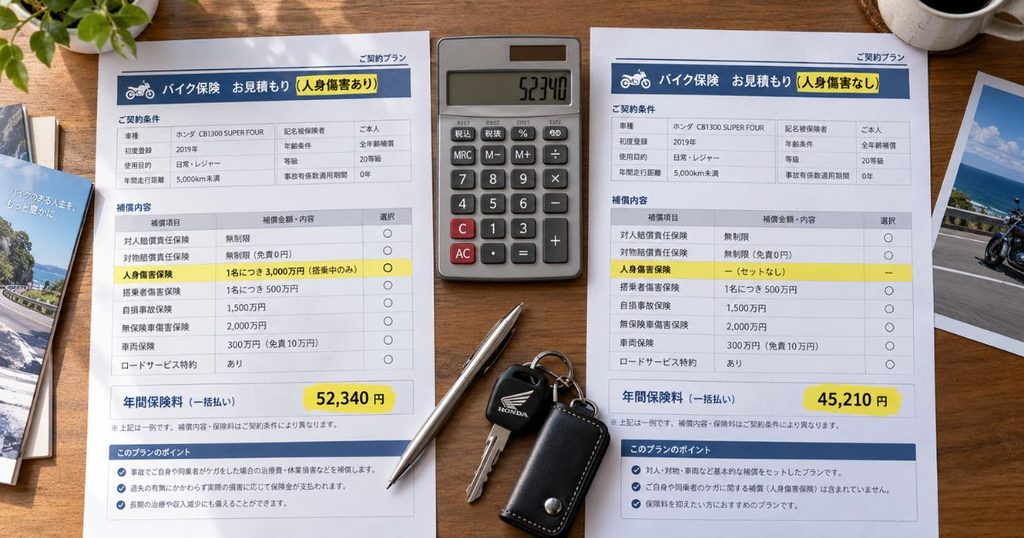
まずは同じ条件で、人身傷害を付けた見積もりと外した見積もりの2通りを取ってください。差額がはっきりすれば、判断の材料がそろいます。
そろえる条件は、排気量、等級、運転者の年齢条件、使い方、年間の走行距離などです。対人・対物は無制限にそろえ、人身傷害は金額とタイプまで同じにしましょう。
保険料の差は、年齢や等級、保険会社によって大きく変わります。ネット型の試算例では、30代・20等級でレブル250に乗る人が、人身傷害3,000万円を付けても年払い2万円ほどでした。
一方で、20代で等級が低い人は、もともとの保険料が高いぶん差額も大きくなりがちです。他人の金額ではなく、あなたの条件で確かめることが欠かせません。
複数社の金額を一度に並べるなら、一括見積もりが手軽です。使い方は「バイク保険の会社選びと一括見積もりのコツ」で紹介しています。
ヤラ私は毎回、人身傷害ありとなしの2パターンで見積もりを取ります。差額が見えると、保険料への不満がすっと納得に変わるんです。
補償を残して保険料を抑える工夫
人身傷害を残しつつ保険料を下げる方法は、いくつかあります。
1つ目は、人身傷害を「搭乗中のみ」のタイプにすること。車の保険で車外の事故を守っているなら、バイク側を絞っても困りません。
2つ目は、保険金額を家計に合わせて選ぶことです。無制限にこだわらず、5,000万円などの金額で保険料と釣り合いを取る方法もあります。
3つ目は、誕生日を迎えたら年齢条件を見直すこと。21歳や26歳になっても自動では切り替わらないので、自分で連絡する必要があります。
このほか、同居の家族から等級を引き継ぐ、年払いを選ぶ、家族の保険と重なる特約を外すといった工夫も効果的です。
削るべきは重なっている部分で、自分の暮らしを守る補償ではありません。ここだけは忘れないでください。
人身傷害のよくある疑問
最後に、バイク保険の人身傷害についてよく聞かれる質問に答えていきます。気になるものから開いてみてください。
バイク保険の人身傷害に関するよくある質問(FAQ)
Q1. バイク保険の人身傷害を外すと、保険料はどのくらい安くなりますか?
A. 下がる金額は、年齢や等級、排気量、保険金額、補償タイプによって大きく変わるため、一概には言えません。同じ条件で人身傷害ありとなしの見積もりを取り、差額を確かめるのが確実です。等級が低い若い人ほど、差額が大きくなることがあります。
Q2. 人身傷害と搭乗者傷害は、両方付けたほうがいいですか?
A. 両方付ければ、搭乗者傷害の定額は人身傷害とは別に受け取れるので、事故直後の出費に備えやすくなります。ただし保険料はそのぶん上がり、保険会社によっては同時に付けられない決まりもあります。実際の損害を補う人身傷害を軸にして、搭乗者傷害は予算に余裕があれば足す、という考え方がおすすめです。
Q3. 人身傷害を使うと、翌年の等級は下がりますか?
A. 人身傷害だけを使った場合はノーカウント事故として扱われ、翌年の等級は下がりません。ただし、同じ事故で相手への対人賠償や対物賠償、車両保険を使うと、通常は3等級下がります。等級への影響は、使った補償の組み合わせで決まると覚えておきましょう。
Q4. 車の自動車保険に人身傷害が付いていれば、バイクの事故も補償されますか?
A. 補償されません。四輪の自動車保険の人身傷害は、歩行中や他人の車に乗っている間の事故は対象になる場合がありますが、バイクや原付に乗っている間の事故は対象外です。126cc以上ならバイク保険に、125cc以下ならバイク保険かファミリーバイク特約の人身傷害型で備える必要があります。
Q5. 人身傷害の保険金額は、3,000万円で足りますか?
A. 独身で貯えがある人なら足りる場合もありますが、家計を支えている人や子どもが小さい人には不足することがあります。重い事故の損害額は、年齢や収入、家族構成によって5,000万円を超えることも珍しくありません。働けなくなった場合の損失を目安に、5,000万円から無制限も検討してください。
Q6. 125cc以下の原付でも、人身傷害は付けられますか?
A. 多くの保険会社で付けられますが、チューリッヒのように原付の契約には人身傷害を付けられない会社もあります。家族が車の保険に入っているなら、ファミリーバイク特約の人身傷害型も候補です。こちらは主契約に人身傷害が付いていることが条件になるのが一般的なので、契約内容を確かめてみてください。
バイク保険の人身傷害のまとめ
人身傷害は、付けるか外すかより「自分のケガで暮らしが揺らぐかどうか」で考える補償です。最後に、今回のポイントをまとめておきます。
- 人身傷害は全員に必須とは限らない
- 人身傷害は過失に関係なく実損払い
- 搭乗者傷害は決まった額の定額払い
- バイクは死亡・重傷の割合が高い
- 単独事故や過失分は自己負担になる
- 車の人身傷害はバイクに使えない
- 家計の柱や自営業の人は優先度が高い
- 付けた場合と外した場合の差額を比べる
私自身、ロードキングの更新では人身傷害をどうするか、かなり迷いました。答えを出せたのは、差額と自己負担を同じ目で見比べたからです。
あなたが今日事故にあったら、来月の暮らしはどうなるでしょうか。その問いに落ち着いて答えられるかどうかが、人身傷害を付けるかの分かれ目です。
補償の範囲や付けられる条件は保険会社ごとに違うので、正確な情報は各社の公式サイトや約款をご確認ください。
判断に迷うときは、保険会社の窓口に相談してから決めても遅くありません。
まずは一括見積もりで、人身傷害ありとなしの保険料を並べてみてください。数字が見えれば、あなたに合う備え方がきっと見えてくるはずです。